不只是装修公司——EGH国际上市后的三大看点
从普通装修承包商,到Merdeka 118 Hyatt六星级酒店装修商,EGH国际如何借助IPO迈向国际级室内装修工程商?
大马股市即将迎来一家值得重新认识的上市公司,本文深入探讨该公司的未来及前景展望。
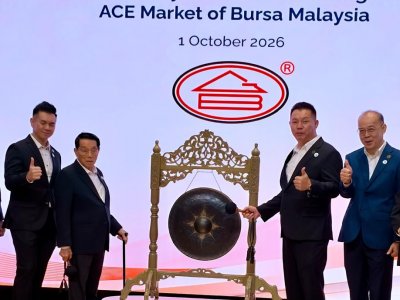
表面上看,EGH国际(EGH)是一家室内装修承包商;但如果把视野拉远,这家即将在今年10月登陆马股创业板的公司,其真正的看点并不只是“装修”。
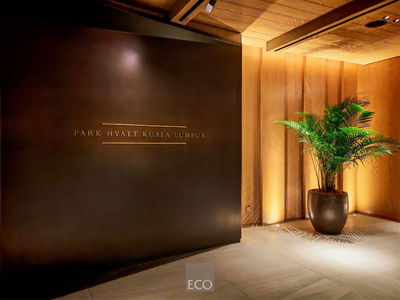
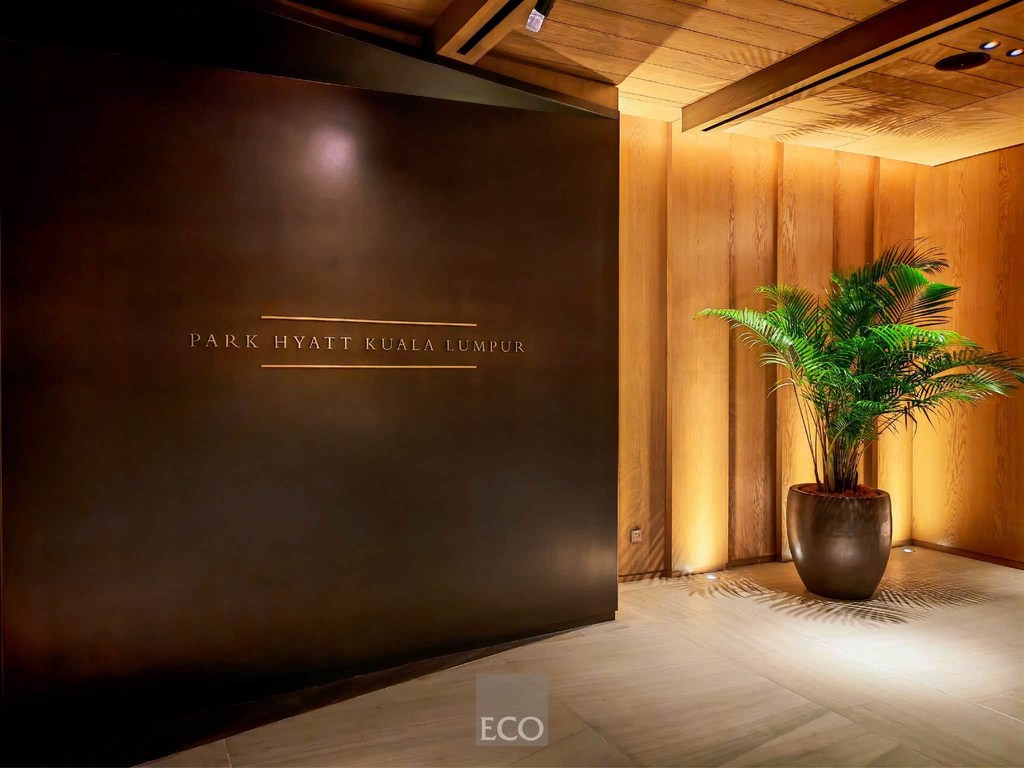
能够成为Merdeka 118 Park Hyatt六星级酒店这一国际地标项目的装修工程,已经成为EGH国际实力与国际地位的重要证明。
从大型酒店丶商业项目,到工业及房地产相关工程,EGH经过多年累积,已经建立从设计丶采购丶项目管理到现场施工及交付的一整套执行能力。
换句话说,EGH正在做的,不只是“把空间装修得漂亮”,而是承接大型丶高规格丶复杂项目,并按国际标准完成交付。
如今,再加上约3.2亿令吉已锁定订单丶CIDB G7资质,以及正在快速发展的Interior Premium Outlet零售业务,EGH国际的上市故事,值得从三个角度重新审视。
█看点一:Merdeka 118 Park Hyatt加持——从本土装修商走向国际舞台
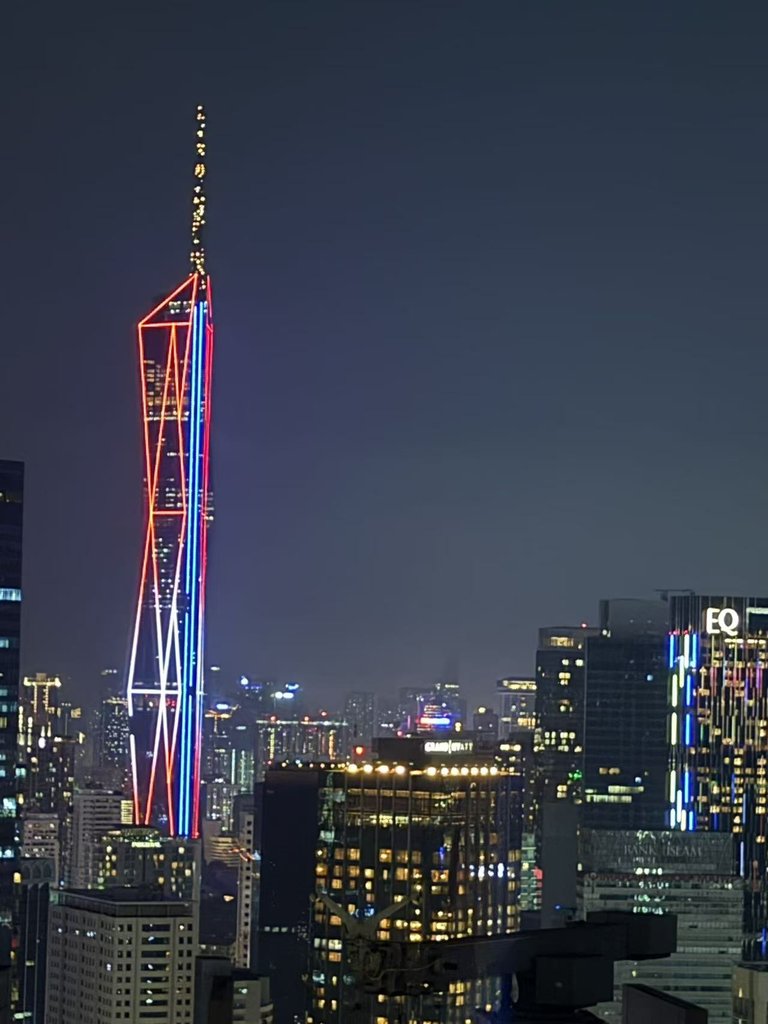
如果要寻找一个最能代表EGH国际实力的项目,Merdeka 118 Park Hyatt六星级酒店无疑是其中最具代表性的案例之一。
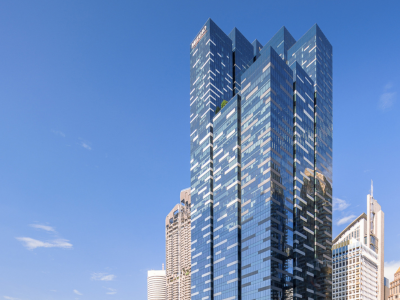
Merdeka 118本身就是马来西亚最具国际知名度的地标之一,更是马来西亚第一高楼,世界第二。进驻其中的高端酒店,对室内装修丶工程管理丶材料品质丶施工标准及项目交付能力,都有极高要求。
能够成为Merdeka 118 Park Hyatt的装修商,意义并不只是“拿到一个大项目”。
它更重要的价值在于——EGH的施工能力已经获得大型地标及国际酒店项目的验证。
对于装修工程行业而言,真正困难的从来不是完成一个普通住宅或商业单位的装修,而是面对大型项目时,同时处理复杂设计丶高规格材料丶多方协调丶严格施工标准以及时间管理。
而这些,恰恰构成EGH国际最重要的竞争壁垒之一。
因此,市场若仍然只是把EGH看成一家传统装修公司,可能低估了它真正的能力。
Merdeka 118 Park Hyatt项目,某种程度上是EGH国际由“本土装修承包商”迈向“国际级装修工程商”的重要里程碑。
更重要的是,大型项目的成功交付,也有助于EGH未来争取更多高端酒店丶商业综合体丶办公楼及大型房地产项目。
这就是EGH上市后值得关注的第一个变化:
它卖的不只是装修服务,而是一套经过大型项目验证的执行能力。
█看点二:3.2亿令吉订单在手,未来两年业绩能见度提高
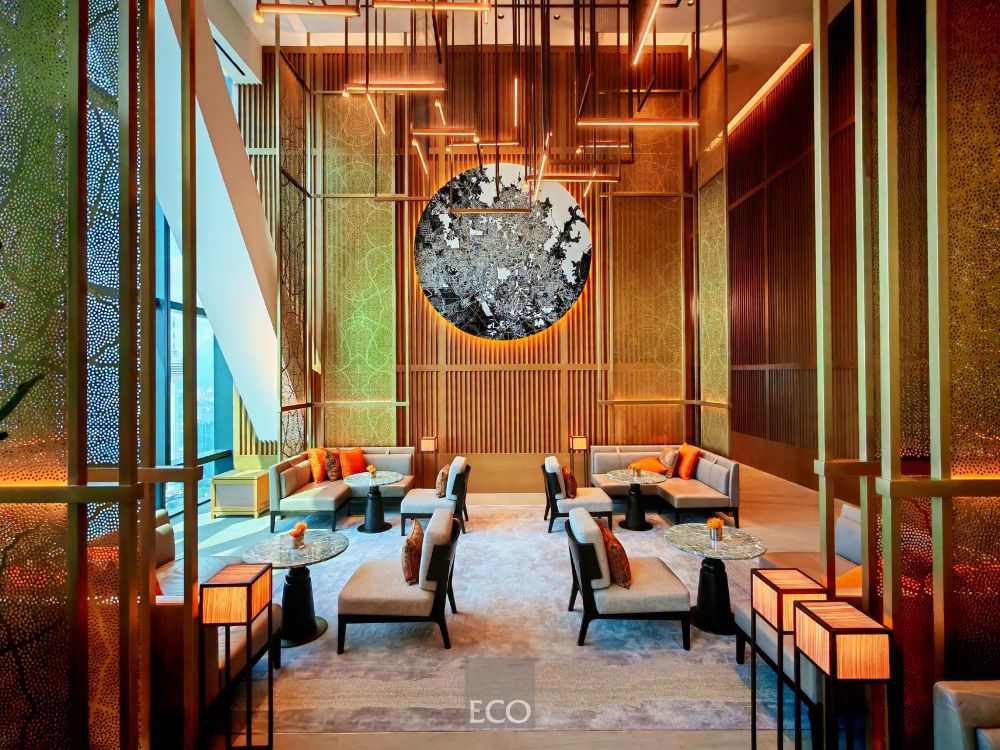
EGH的第二个看点,是实实在在的订单。
截至招股书最新日期,公司已经锁定13个正在进行中的项目,未完成订单总额约3.2亿令吉,大部分收入预计将在2027及2028财年陆续确认。
对于一家2025财年营业额约1亿5670万令吉丶净利720万令吉的公司而言,3.2亿令吉订单储备并不是一个小数字。
这意味着,EGH未来两年的业务基础已经相当明确。
更值得注意的是,EGH持有马来西亚建筑工业发展局(CIDB)G7级资质,可承接无合约金额上限的建筑工程。
这项资质的重要性在于,它让EGH具备参与大型项目竞标的资格。
过去三年的财务表现,也显示公司的盈利能力正在改善。
2023至2025财年,公司营业额分别为1亿6164万丶1亿7749万及1亿5670万令吉;净利则由227万令吉提高至386万令吉,再增至722万令吉。
2026财年税後净利进一步飊高至1090万令吉,增长速度及幅度都非常亮眼。
三年之间,净利增加超过两倍,过去16年来更是持续成长,除了新冠疫情(COVID)爆发那两年放缓。
这说明EGH并非单纯依靠营业额增长,而是在项目组合丶成本控制及执行效率改善之下,逐步提高赚钱能力。
而3.2亿令吉订单,加上G7资质及Merdeka 118 Park Hyatt等大型项目经验,形成了EGH未来继续向大型工程市场扩张的基础。
█看点三:IPO不是为了“上市”,而是为下一阶段扩张补血
对于项目型装修工程企业而言,真正限制公司发展的,很多时候并不是市场没有订单,而是有没有足够的资金承接订单。
一个大型项目从开工到收到工程款之间,公司往往需要先承担材料采购丶分包商费用丶人员及设备动员成本,以及各种项目开支。
大型工程同时涉及履约保函及其他资金要求。
因此,订单越大,对营运资金的需求往往也越大。
这正是EGH此次IPO的重要意义。
公司计划发行2亿4000万股新股,所得资金将用于兴建新总部及仓库丶偿还部分贷款, 更要作为未来二至三年扩充业务所需营运资金。
其中,位于雪兰莪州蒲种的新总部,室内装潢材料体验馆及仓库设备,更是为未来成长布局最重要投资。
这项计划包括一座占地约2.67英亩丶楼高5层丶建筑面积约13万平方英尺的工业大厦,相比现有约4万2780平方英尺设施,规模大幅扩大,预计2028年完工。
这并不只是一次“搬办公室”。
更准确地说,这是EGH为未来扩大业务规模所进行的一次基础设施升级。
更大的仓储空间丶更完善的物料管理丶更大的展示空间,以及更强的项目支援能力,都将为公司承接更多大型项目创造条件。
因此,IPO对于EGH真正的价值,是帮助公司突破过去资金与设施上的限制。
从“有多少资金就接多少项目”,走向“有能力接更大项目”。
第四个隐藏看点:Interior Premium Outlet,可能打开第二增长曲线
如果大型装修工程代表EGH的“主引擎”,那么Interior Premium Outlet(IPO World)则可能成为公司未来另一条增长曲线。
IPO World是EGH旗下的零售业务,主要向小型承包商丶室内设计师丶装修业主及房地产拥有者销售家具丶配件丶设备及建筑材料。
这个模式最大的想象空间,在于它可以把EGH原本用于自身项目的采购体系丶供应链及产品资源,进一步开放给外部客户。
也就是说,EGH过去主要是:“采购材料 → 完成自己的工程项目。未来则可能逐渐变成:采购与供应链能力 → 服务自己的工程项目 + 服务更广泛的市场。”
更值得注意的是,Tenggara Capital已经以500万令吉投资Interior Premium Outlet(IPO WORLD SDN BHD ─EGH 旗下其中一家子公司),取得13.2%股权,也就是说这家公司估值达到3800万令吉。
当然,投资者不能简单地把这3800万令吉当成已经实现的资产价值;但至少说明,外部资本已经愿意以真金白银参与这个业务模式。
下一阶段,IPO World计划进一步发展合作伙伴模式,让独立设计师丶承包商及装修从业者利用其产品目录及供应链,为自己的客户提供服务。
同时,EGH也获得由佛山维尚家具制造的AI驱动室内设计软件在马来西亚的使用权,进一步把“设计—选材—报价—下单”连接起来。
如果这一模式能够成功扩大客户基础,IPO World未来可能不再只是EGH的附属零售业务,而有机会成为公司第二增长曲线。
█估值思考:投资者真正要买的,是未来的EGH
EGH国际上市最值得思考的地方,是市场究竟应该如何给它定位,如果只看过去的财务数据,它是一家规模不算特别大的装修工程公司。
但如果把Merdeka 118 Park Hyatt丶大型酒店及商业项目经验丶CIDB G7资质丶3.2亿令吉订单丶新总部扩建计划,以及Interior Premium Outlet全部放在一起看,EGH的故事就完全不同。
它真正的价值,在于已经从“做装修”逐渐走向“做大型装修工程平台”。
Merdeka 118 PARK Hyatt项目解决的是“能力有没有被验证”的问题;
G7资质解决的是“能不能承接更大型项目”的问题;3.2亿令吉订单解决的是“未来有没有业务”的问题;
IPO融资解决的是“有没有资金继续扩张”的问题;而Interior Premium Outlet解决的,则是“未来有没有第二增长曲线”的问题。
这五个因素叠加起来,才是投资者应该观察的EGH国际。
当然,IPO定价依然是关键;再好的成长故事,如果上市估值过高,投资者仍可能需要付出过高的价格;反过来,如果定价合理,EGH则有机会成为一家随着马来西亚酒店丶商业及房地产建设周期成长的中小型工程企业。
因此,EGH国际的上市故事,绝不仅仅是“一家装修公司上市”。
从Merdeka 118 PARK Hyatt,到3.2亿令吉订单,再到Interior Premium Outlet,EGH正在尝试证明一件事:
装修,可以是一门生意;但当一家装修企业拥有国际级项目经验丶G7工程资质丶稳定订单丶供应链能力及零售平台之后,它就可能开始变成一家真正具备规模化成长能力的工程企业。