
马来西亚人爱逛Shopping Mall,从吉隆坡市中心到槟城丶新山,购物商场一间比一间豪华,一间比一间大。
可是,你有没有想过,究竟哪一间购物商场最会赚钱?
是游客络绎不绝的双峰塔阳光广场(Suria KLCC)?还是名牌精品云集的柏威年广场(Pavilion Kuala Lumpur)?抑或是家庭客群最爱的谷中城广场(Mid Valley Megamall)?
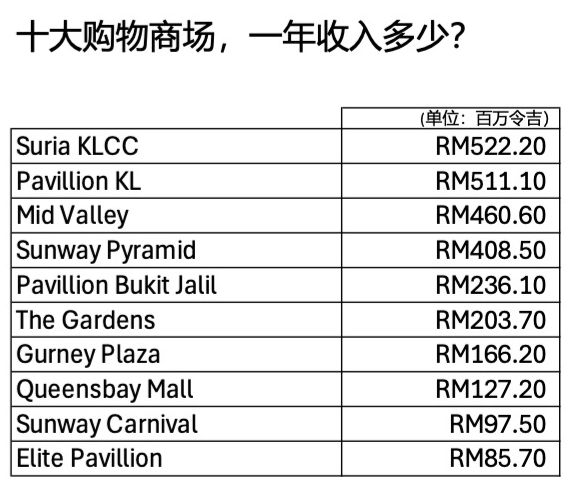
根据2025年已公开披露的个别商场产业收入数据,答案终於揭晓─Suria KLCC就是名符其实的冠军;亚军是柏威年广场。
双峰塔阳光广场以5亿2220万令吉的全年产业收入,力压柏威年广场的5亿1110万令吉,成为这份榜单的冠军。
不过,两者的差距只有1110万令吉,相当於阳光广场全年收入的约2.1%,竞争可说相当激烈。
值得注意的是,这项排名比较的是商场业主收取的租金及相关产业收入,而不是商场内商家的总营业额,更不是商场的净利润。
由於部分大型商场并未个别披露收入,因此这是一份根据可取得公开数据整理的排名,而非全马所有商场的完整排行榜。
从这份榜单可以看出,马来西亚购物商场的收入呈现明显的「强者恒强」格局。
排名前四的商场,全年产业收入全部超过4亿令吉,合计达19亿零240万令吉。
相比之下,排名第五的武吉加里尔柏威年广场(Pavilion Bukit Jalil),全年收入为2亿3610万令吉,与第四名双威金字塔广场(Sunway Pyramid)仍有相当大的距离。
更值得留意的是,十大商场的产业收入合计约27亿1920万令吉,其中前四名便贡献接近七成。
这反映出,商场虽然越开越多,但真正能够持续创造庞大租金收入的顶级商场,仍然集中在少数成熟商圈。
KLCC与Pavilion,为何能称霸?
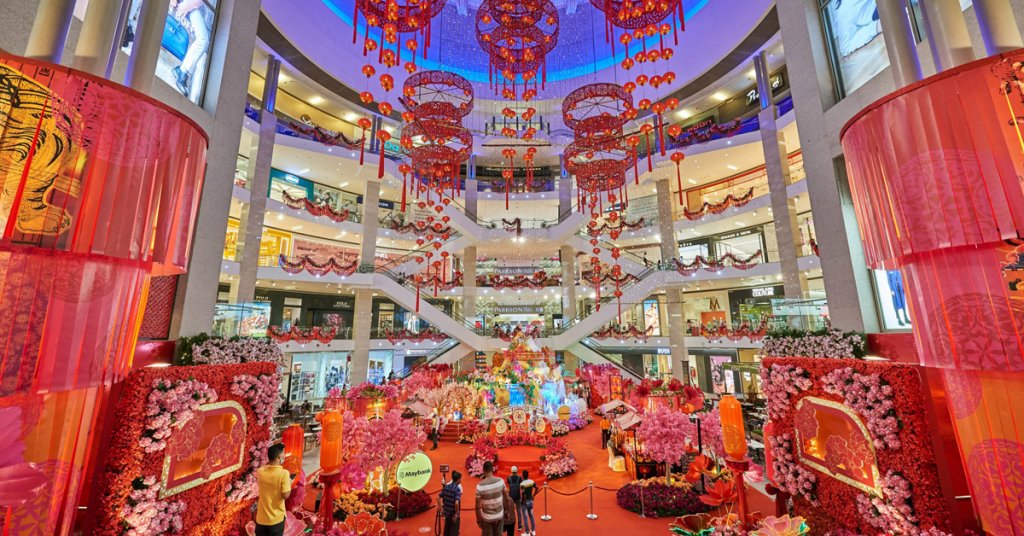
阳光广场和柏威年广场,分别坐落在吉隆坡两个最具代表性的黄金商业地段。
阳光广场位於双峰塔脚下,背靠世界知名地标,除了本地消费者,也吸引大量国际游客。
柏威年广场则位於武吉免登核心地带,周边酒店丶办公楼丶零售商店及旅游设施密集,是吉隆坡最繁忙的购物区之一。
两家商场都拥有国际精品品牌丶餐饮业者及大量人流,具备较强的租户吸引力。
对商场业主而言,最重要的不只是有多少人走进商场,而是能否把人流转化为租户生意,并进一步支撑租金水平及出租率。
因此,黄金地段丶稳定人流丶品牌组合及商场管理能力,都是决定租金收入的重要因素。
█Mid Valley与Sunway Pyramid,家庭消费的力量

排名第三的谷中城美佳广场,全年产业收入达4亿6060万令吉。
这家商场不单是购物地点,更是许多巴生谷家庭周末聚餐丶购物及休闲的首选。
第四名双威金字塔广场同样以家庭客群见长,全年产业收入达4亿850万令吉。

与KLCC和Pavilion依靠黄金地段及旅游消费的优势不同,Mid Valley和Sunway Pyramid展现了另一种商业模式:让消费者一再回来,将购物中心变成生活的一部分。
其中,双威金字塔广场的数据尤其值得研究。
该商场2025年产业收入为4亿850万令吉,扣除产业营运开支後,净产业收入(Net Property Income,NPI)达3亿570万令吉。
换句话说,每100令吉的产业收入,约有74.8令吉转化为净产业收入。
这项数据反映商场的产业营运表现,但NPI并不等於公司最终净利润,因为尚未全面计入融资成本丶税务及其他公司层面的开支。
对产业信托投资者而言,NPI是衡量商场资产盈利能力的重要指标之一。
█为什麽不见1 Utama和IOI City Mall?
这份排行榜可能令不少读者感到意外。
规模庞大的万达广场(1 Utama)丶布城IOI City Mall,以及近年人气高涨的The Exchange TRX,竟然没有出现在十大名单。
原因并不是这些商场收入不高,而是缺乏可直接比较的2025年个别商场产业收入数据。
例如,IOI产业集团(IOIPG)2025财政年的整体产业投资业务收入达9亿4490万令吉。
然而,这笔收入涵盖旗下商场及办公楼等资产,不能直接当作IOI City Mall单一商场的收入。
至於The Exchange TRX,曾披露开业首年的租户销售额达26亿4000万令吉。
这个数字看起来非常惊人,但它代表的是商场内商家卖出多少商品及服务,而不是商场业主收到多少租金。
两者性质完全不同,不能混为一谈。
同样地,Sunway Velocity丶Suria Sabah丶Imago丶成功时代广场及部分AEON商场,也因缺乏可核实的独立数据而未列入排名。
因此,这份榜单只能说明,在目前可比较的公开数据中,哪些商场收入最高,不能据此断言未上榜商场的实际收入较低。
█购物商场越多,真正值钱的是什麽?
马来西亚从来不缺购物商场。
无论是吉隆坡丶雪兰莪丶槟城或柔佛,各地都有大型购物中心,有些甚至集购物丶餐饮丶娱乐丶酒店和办公楼於一体。
但从投资角度来看,商场面积大,不一定代表收入最高;人流最多,也不一定代表利润最好。
真正具有长期价值的商场,往往具备三项竞争优势:难以复制的地段丶稳定的消费客群,以及持续吸引优质租户的能力。
当一座商场已经成为消费者的生活习惯,租户便更愿意留下,业主也更有机会维持出租率及租金水平。
这就是成熟购物商场的商业护城河,从另一个角度来看,购物商场也是马来西亚房地产投资信托(REIT)市场的重要资产类别。
投资者研究商场产业信托时,除了产业收入,还需要观察净产业收入丶出租率丶租金调整能力丶维修资本开支及融资成本。
一家商场即使收入庞大,如果营运开支及债务负担过高,也未必能为投资者带来理想回报。
结语:商场的真正竞争,不只是比谁大
2025年的已披露数据显示,阳光广场暂时领先柏威年广场,而谷中城美佳广场与双威金字塔广场紧随其後。
四大商场一年创造超过19亿令吉的产业收入,足以证明成熟购物中心依然是马来西亚零售产业的重要资产。
但这场竞争远远没有结束。
随着The Exchange TRX崛起丶IOI City Mall扩大市场影响力,以及各地新商场陆续投入营运,马来西亚购物中心之间的竞争只会更加激烈。
对消费者来说,最好的商场可能是最好逛丶最好吃丶最好停车的地方;但对投资者而言,最有价值的商场,是能够年复一年吸引消费者丶留住租户,并将人流转化为稳定现金流的资产。