大马半导体产业又有一家企业,悄悄秀出「肌肉」。
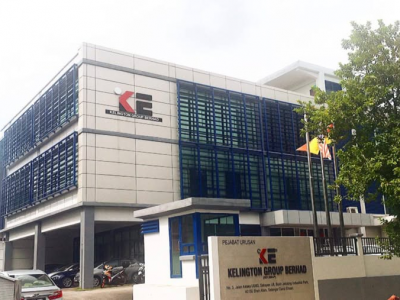
科艺集团(Kelington Group Berhad,KGB,0151)昨日宣布,拿下一项总值18亿3000万令吉的印度半导体工程合约,再一次证明这家大马工程公司,已不只是本地半导体产业的配角,而是逐步走向区域舞台。
KGB目前股价约8.62令吉,市值约76亿令吉。
有趣的是,KGB本身并不制造晶片。
它做的,是晶片工厂不可或缺丶但一般投资者很少注意到的「幕後基础设施」——超高纯度气体(Ultra High Purity Gas)及化学品输送系统。
简单来说,晶片厂要生产先进半导体,除了需要昂贵的晶圆制造设备,也需要一套高度精密的气体与化学品输送系统。
而这正是KGB的战场。
█从1万令吉起步
KGB的故事,其实并不「高科技」,1999年,公司创业初期资本只有约1万令吉。
从第一个马来西亚半导体项目开始,KGB一步一步向外扩张,从大马走向中国丶台湾丶新加坡,如今再进一步进军印度,逐渐建立起区域性工程服务版图。
这个发展历程值得投资者注意,因为KGB真正的护城河,不一定只是「工程」。
更重要的是,它长期累积了半导体厂对高纯度气体与化学品输送系统的工程经验丶技术能力,以及与全球晶圆制造商合作的经验。
这类系统不能随便找一家普通工程公司来做。
半导体制造对纯度丶可靠性丶安全性及稳定性的要求极高。
换句话说,晶圆厂可以买设备,但背後的基础工程系统,同样必须符合严格标准。
AI没有直接买KGB的产品,却在推动KGB的生意
这也是KGB故事最值得研究的地方。
人工智能(AI)热潮,表面上是NVIDIA丶AI伺服器丶GPU及先进晶片的故事。
但如果往供应链後面看,真正受惠的企业远远不只是晶片设计商。
AI需要更多丶更强大的晶片。
更多晶片,就需要更多产能。
更多产能,就代表晶圆制造商必须扩建晶圆厂。
而每一座新晶圆厂,都需要大量专业工程基础设施。
KGB正好站在这条产业链的其中一个关键位置。
因此,KGB不是直接押注「哪一家公司会赢得AI大战」,而是押注一个更底层的趋势:
无论最後是哪一家AI晶片公司胜出,只要全球晶片制造能力持续扩张,就需要更多晶圆厂,而晶圆厂就需要KGB这类专业工程商。
这是一种「卖铲子」的生意模式。
█数字开始说话
这个故事目前也开始反映在公司的业绩上。
截至2026年6月的第二季,KGB营收达到3亿4440万令吉,净利则上升至4130万令吉。
更值得关注的是订单,截至今年6月底,KGB未完成订单总额达到约20亿4000万令吉。
而2026年上半年,公司已经取得约12亿3000万令吉新合约。
对工程公司而言,订单簿的重要性在於,它让投资者可以看到未来几年的营收能见度。
而KGB如今最大的变化之一,就是它的成长已经不再只依赖马来西亚。
█印度,可能是下一个重要增长市场
这次18亿3000万令吉印度合约尤其值得注意。
KGB近年积极拓展印度市场,其中包括一项位於Gujarat丶价值1亿零500万美元的半导体项目。
印度正在积极发展自己的半导体制造能力。
这背後的逻辑与马来西亚丶台湾丶新加坡甚至中国的半导体发展有一个共同点:
只要晶圆厂落地,整个供应链就必须跟着建立。
这对KGB这类「晶圆厂背後的工程基础设施供应商」而言,意味着新的市场空间。
从马来西亚第一个半导体项目,到中国丶台湾丶新加坡,再到印度,KGB正在完成一个很重要的转变:
从一家大马工程公司,走向区域半导体基础设施公司。
█投资者真正应该看的,不只是18亿令吉
18亿3000万令吉的大单当然令人兴奋。
但对长期投资者而言,更重要的问题其实是:
KGB能不能把今天的订单,转化成未来几年的营收丶盈利及现金流?
这才是故事能否继续下去的关键。
半导体具有周期性,工程项目也有执行风险,因此不能单纯看到AI热潮和大订单,就把所有未来增长一次过计入股价。
但KGB值得关注的地方在於,它所处的位置相当特别。
它没有制造GPU,也没有设计AI晶片。
它甚至不是一般投资者第一时间想到的「科技股」。
可是,当全球晶片公司疯狂建厂时,它却在帮忙把这些工厂真正建起来。
这也许就是KGB最有意思的地方。
从1999年约1万令吉资本起步,到今天股价8.62令吉丶市值约76亿令吉,再到手握20亿令吉以上订单,并把业务拓展至印度。
科技浪潮最值得研究的公司,有时候并不是站在聚光灯下丶制造最热门产品的企业。
而是那些站在产业最底层,替整个科技产业搭桥丶铺路丶供应基础设施的公司。
KGB,正是其中一个值得持续观察的案例。