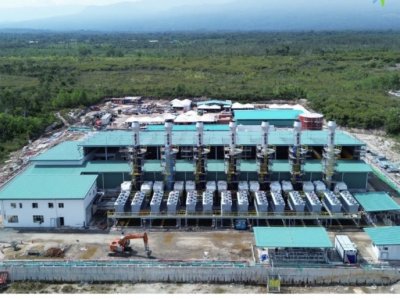
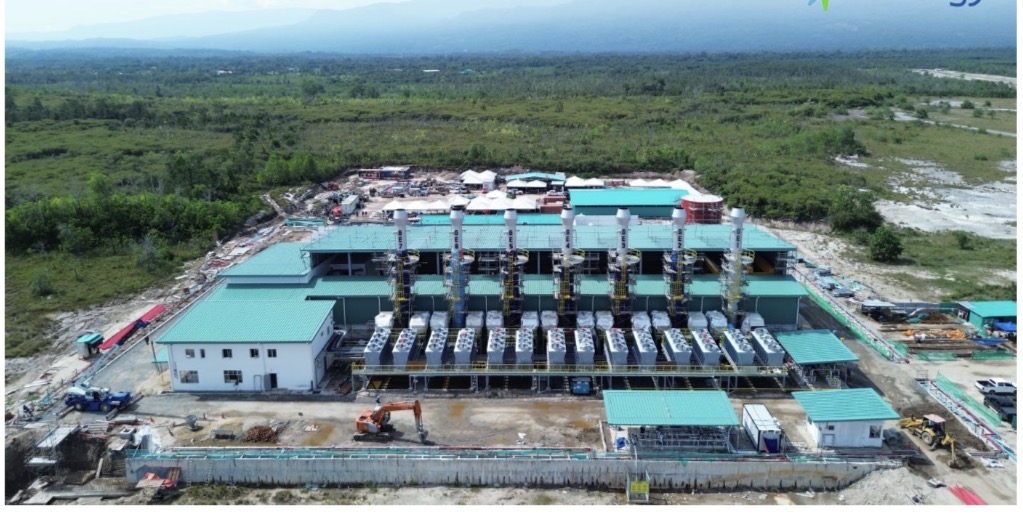
72兆瓦燃气引擎发电厂 | 工程接近完成 - 预计2026年第四季完工
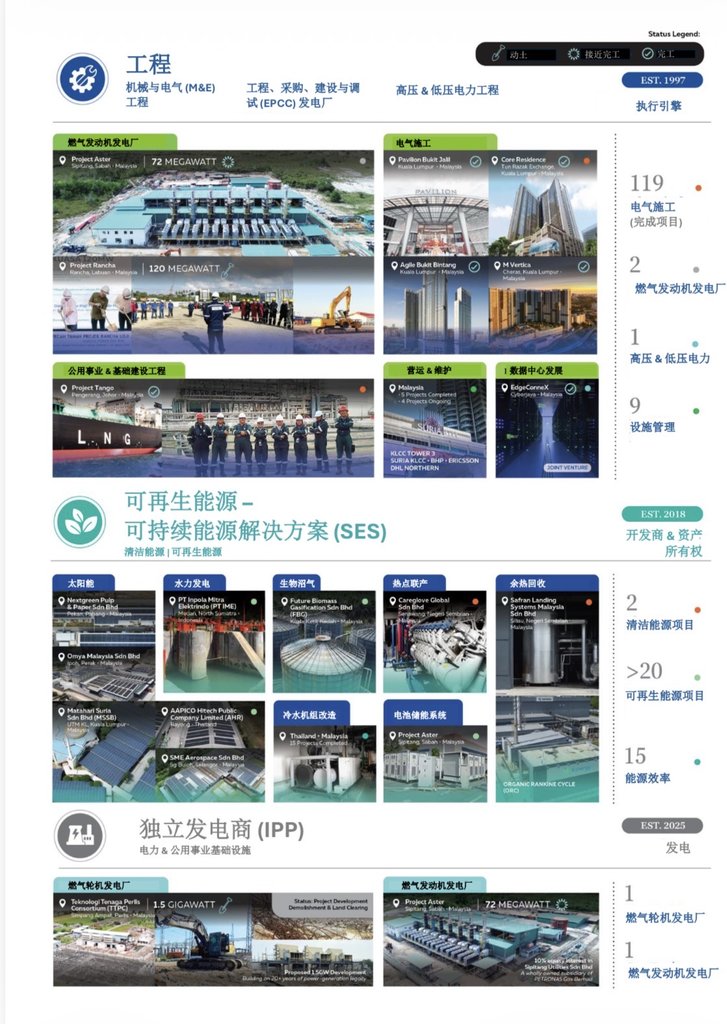
三大增长支柱已经成形,各自具备独立扩张能力
敬业(Kinergy Advancement Berhad,马交所代码:0193)旗下品牌Kinergy,一路走来,经历了一些经过审慎规划的重要发展节点。每一次,都进一步拓展集团能力,并把业务版图延伸至更多公用事业资产类别。
每一个业务支柱,都代表一个独立且可规模化的增长引擎,拥有各自的可开拓的市场丶执行路径与价值创造潜力。这样的布局,让敬业能够从多个方向持续累积增长动力,无需依赖单一业务。
市场已经逐渐意识到,敬业现有业务的广度,早已超越过去的市场标签。敬业的发展速度与业务版图,已经走在资本市场原有认知之前。
让市场更清楚看见我们的能力架构
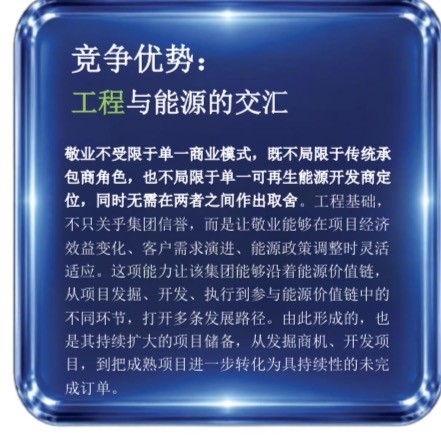
敬业的发展从未离开工程根基。该集团正把传统电气工程能力,系统化地延伸至复杂基础设施建设丶因应实际需求打造专用设施,以及提供长期营运与维护服务。
我们近9年的投资丶能力建设与项目执行,已经凝聚成一个多元化的增长平台,让本集团拥有更扎实的结构基础把握当前机会,同时承接能源领域及相关行业下一波增长。
依托不断累积的工程专业经验,敬业如今已经发展成为一个完整的能源平台,能够把深厚工程能力灵活运用于多达10种能源方案,从解决方案设计丶项目开发,一路延伸至设施营运与维护。
一个合作窗口,贯穿完整能源价值链
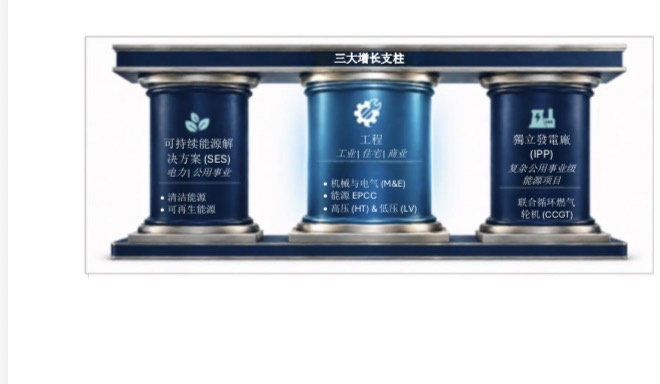
客户与合作伙伴只需要与敬业建立一个合作关系,即可衔接完整的价值创造过程,无需分别协调多个专业供应方。
敬业目前拥有三个定位清晰的业务,可以从不同方向持续累积增长动力,降低对单一业务的依赖。随着能源平台不断扩大,工程能力继续担当整体营运核心,让该集团具备更强的韧性,建立起更难被复制的商业模式。这也让敬业形成更具差异化的投资价值。未来,每一个业务都可分别对照马来西亚证券交易所(Bursa Malaysia)相关上市同业进行估值,更清楚反映各业务自身的盈利特征及增长潜力,而非通过单一综合本益比进行评估。
每一个增长阶段,都不是凭空出现的新能力
这些发展体现了将工程能力转化为价值更高的业务平台,这是一条经过验证的成长路径。
在1997年建立起来的工程基础,如今已经超越集团历史传承本身。相同的技术根基,在今天成为验证现有能力的重要支撑,也持续推动该集团向前演进,是迈向每一个更大里程碑的立足点。
不止一种估值逻辑
随着过去的投资逐步转化为实际资产丶营运业务及多个增长引擎,敬业认为,现在正是更清楚呈现其战略蓝图的时机,也更准确反映该集团如今的发展面貌。
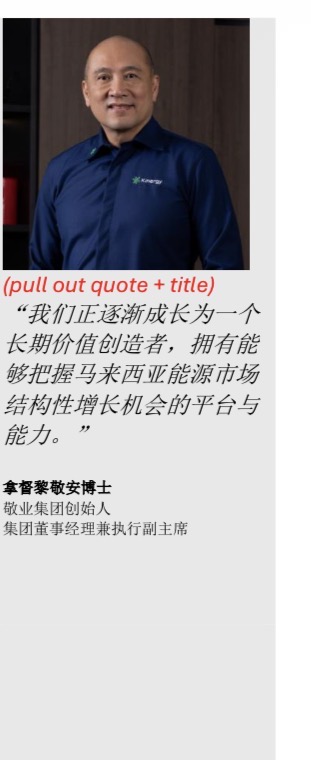
“我们正逐渐成长为一个长期价值创造者,拥有能够把握马来西亚能源市场结构性增长机会的平台与能力。”
按照每一个增长引擎自身的估值倍数进行评估,也充分认可它们相互连接所创造的战略价值。
采用分部加总估值法(SOTP),能够让敬业更清楚地呈现整体业务价值,根据三大主要业务各自不同的盈利结构丶增长潜力及风险特征,分别进行估值。现阶段,燃气IPP业务采用较为审慎的估值方式,以反映大型电力项目在开发丶融资及投产过程中所涉及的风险。与此同时,TTPC国家级大型设施,也充分体现敬业潜在的增长实力,以及集团参与具战略意义能源基础设施项目的能力。
这套按业务为基础分别评估的方式,可以更清楚呈现敬业未来增长轨迹,同时避免在相关盈利尚未真正实现之前,提前赋予过高价值。这也反映管理层坚持审慎估值纪律,主要依据四项核心因素:可见盈利丶项目开发里程碑丶未完成订单质量与经常性收入潜力,以及融资能力。
目前已经成熟的业务,构成了该集团现阶段估值基础;燃气IPP业务所蕴含的潜在上行空间,则会随着项目逐步达到关键里程碑丶完成资本投入并正式投入商业营运后,逐渐获得反映。通过这种方式,敬业可以在具可信度的短期业绩与长期增长潜力之间取得平衡,并以有节制的增长步伐推进发展,同时避免为资产负债表带来过度压力。
按照每一个增长引擎自身的估值倍数进行评估,也充分认可它们相互连接所创造的战略价值。
采用分部加总估值法(SOTP),能够让敬业更清楚地呈现整体业务价值,根据三大主要业务各自不同的盈利结构丶增长潜力及风险特征,分别进行估值。
现阶段,燃气IPP业务采用较为审慎的估值方式,以反映大型电力项目在开发丶融资及投产过程中所涉及的风险。与此同时,TTPC国家级大型设施,也充分体现敬业潜在的增长实力,以及集团参与具战略意义能源基础设施项目的能力。
这套按业务为基础分别评估的方式,可以更清楚呈现敬业未来增长轨迹,同时避免在相关盈利尚未真正实现之前,提前赋予过高价值。这也反映管理层坚持审慎估值纪律,主要依据四项核心因素:可见盈利丶项目开发里程碑丶未完成订单质量与经常性收入潜力,以及融资能力。
目前已经成熟的业务,构成了该集团现阶段估值基础;燃气IPP业务所蕴含的潜在上行空间,则会随着项目逐步达到关键里程碑丶完成资本投入并正式投入商业营运后,逐渐获得反映。通过这种方式,敬业可以在具可信度的短期业绩与长期增长潜力之间取得平衡,并以有节制的增长步伐推进发展,同时避免为资产负债表带来过度压力。
按照每一个增长引擎自身的估值倍数进行评估,也充分认可它们相互连接所创造的战略价值。
采用分部加总估值法(SOTP),能够让敬业更清楚地呈现整体业务价值,根据三大主要业务各自不同的盈利结构丶增长潜力及风险特征,分别进行估值。现阶段,燃气IPP业务采用较为审慎的估值方式,以反映大型电力项目在开发丶融资及投产过程中所涉及的风险。与此同时,TTPC国家级大型设施,也充分体现敬业潜在的增长实力,以及集团参与具战略意义能源基础设施项目的能力。
这套按业务为基础分别评估的方式,可以更清楚呈现敬业未来增长轨迹,同时避免在相关盈利尚未真正实现之前,提前赋予过高价值。这也反映管理层坚持审慎估值纪律,主要依据四项核心因素:可见盈利丶项目开发里程碑丶未完成订单质量与经常性收入潜力,以及融资能力。
目前已经成熟的业务,构成了该集团现阶段估值基础;燃气IPP业务所蕴含的潜在上行空间,则会随着项目逐步达到关键里程碑丶完成资本投入并正式投入商业营运后,逐渐获得反映。通过这种方式,敬业可以在具可信度的短期业绩与长期增长潜力之间取得平衡,并以有节制的增长步伐推进发展,同时避免为资产负债表带来过度压力。