下周二(10月6日),SLGC Berhad(SLGC,0476)将正式登陆马股创业板。
对许多投资者而言,这家公司名字或许陌生;但若你见过Secret Recipe在Kota Damansara的5层厂房,或大和房屋在Shah Alam的物流仓库,你其实已经看过它的作品。
这家拥有17年历史的CIDB G7级承包商,上市前已手握约10亿令吉订单,约等于2025财年营收3.24亿令吉的三倍。
RHB投资银行在9月21日报告中给予0.40令吉目标价,较每股0.28令吉IPO发行价,留下值得关注的估值空间。
█10亿订单打底,近期营收能见度高
SLGC的订单储备,是招股书里最吸睛的数字;截至2026年8月12日,集团未开票订单约9.996亿令吉,其中约83%将在2026和2027财年确认。
这意味着,公司短期内不缺工作量。2025财年,SLGC营收从2.296亿令吉增长41.09%至3.24亿令吉;2026年首4个月,营收再同比大增63%至1.492亿令吉,净利从412万令吉增至601万令吉,增长46%。
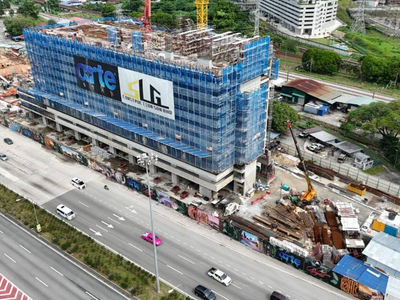
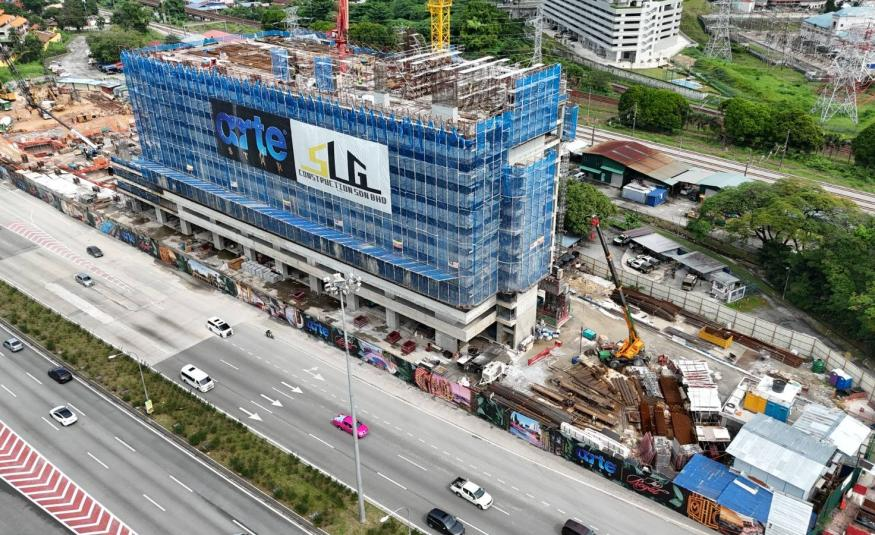
目前订单仍以住宅为主,住宅项目占9.851亿令吉,商业及工业仅1450万令吉。但主要项目规模不小:Arte Star合约值4.368亿令吉,未完成订单3.858亿令吉;Tuju Residences合约3.05亿令吉;Eco World旗下Seduduk D Kajang合约2.641亿令吉;BRDB的111 Menerung合约1.173亿令吉。这些项目已进入账单期,是近期收入暴增的核心动力。
█从“建出来”到“设计出来”:冷房仓库是蓝海
SLGC不是普通建筑股它2021年通过Tamansari Rumah Selangorku项目进入设计与建造(Design and Build)模式,从概念设计丶顾问委任丶施工规划到交付全程参与。
RHB预计,设计-建造服务的利润率优于单纯施工合约。Daiwa Warehouse Phase 3就是代表案例,这个工业项目让SLGC在FYE2024贡献毛利从2705万令吉增至5142万令吉,集团毛利率也从FYE2023的11.81%升至FYE2024的17.51%。
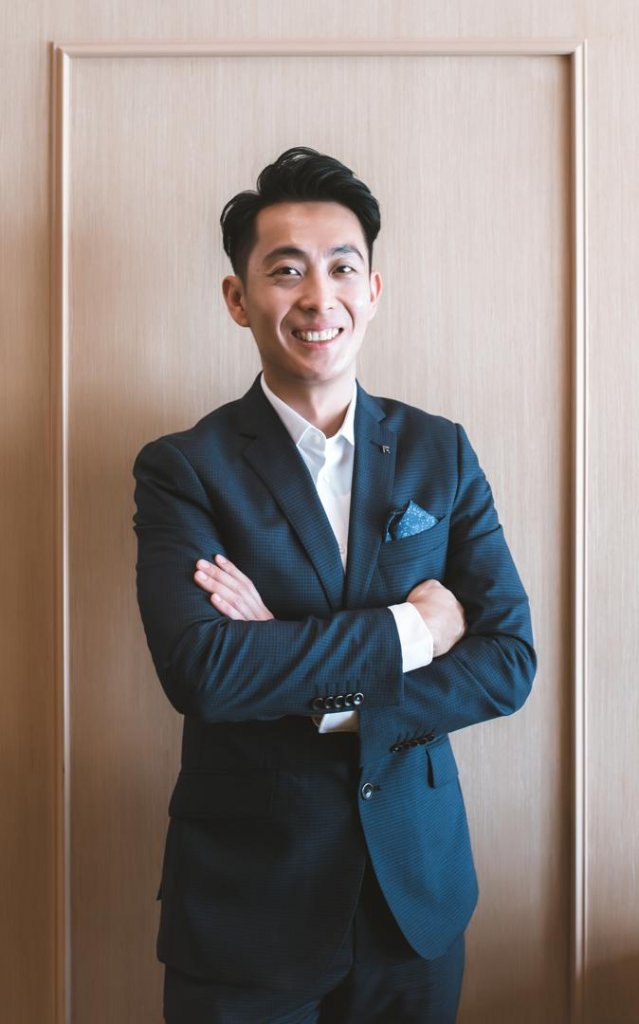
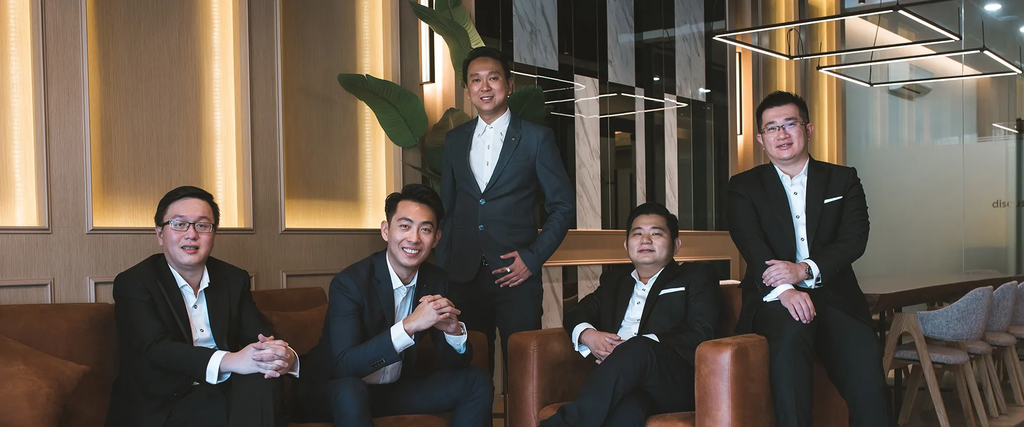
创办人兼董事经理杨镇霖在《九点股票》专访中指出,土地越来越贵,工业仓库必须往高处盖;港口货物尺寸越来越大,冷房仓库更要同时解决水气渗漏丶潮湿防封及复杂机电整合。
“这种‘往高建’及‘高难度冷房’趋势,目前马来西亚真正具备专业与设备能力参与的建筑商,少过十家。”SLGC抢先从德国与中国进口专用设备,形成竞争壁垒。
根据RHB,商业和工业项目约占SLGC投标管道70%;2025财年工业项目毛利率19.4%,高于住宅的14.4%。若未来赢得更多工业合约,盈利结构有望优化。
█杨镇霖:被拒收标书,坚定上市路
谈及上市,杨镇霖坦言,建筑业越做越大,必会遇到规模与资金瓶颈。“对手比我们强,我们要如何变强?只有上市这条路。”他分享,曾有一次向大型发展商提交竞标文件,对方一看到SLG还不是上市公司,直接拒绝接收。
“这件事给我很大触动,也更坚定我带公司上市的决心。上市后,我们终于可以和那些BIG BOY站在同一个平台上公平竞争,并吸引更多优秀人才。”
█IPO资金买设备软件,执行才是关键
SLGC此次IPO预计募集2940万令吉,其中924万令吉购买机械设备,756万令吉偿还贷款,750万令吉作营运资金。公司计划增加铝模板与施工升降机,减少租赁依赖,并升级软件以强化项目监控与成本管理。营运重心将继续锁定巴生谷与柔佛。
当然,风险仍在:借款水平丶建筑成本压力丶客户集中度,以及订单高度集中在住宅,都是投资者需留意的因素。随着现有订单逐步完成,能否持续赢得新合约,尤其是设计与建造及工业项目,将决定SLGC下一阶段成色。
从柔佛小型承包商,到G7级建筑集团,杨镇霖说,建筑不只是钢筋水泥,更是“带着目标去建造”(Building with purpose)。
下周二上市后,SLGC能否把10亿订单顺利转为盈利,并复制Daiwa Warehouse模式,是这家建筑黑马最值得追踪的看点。