47岁大马地产大亨挑战狮城豪门 狂扫黄金地段商厦酒店,拟设600亿令吉级别资产基金?
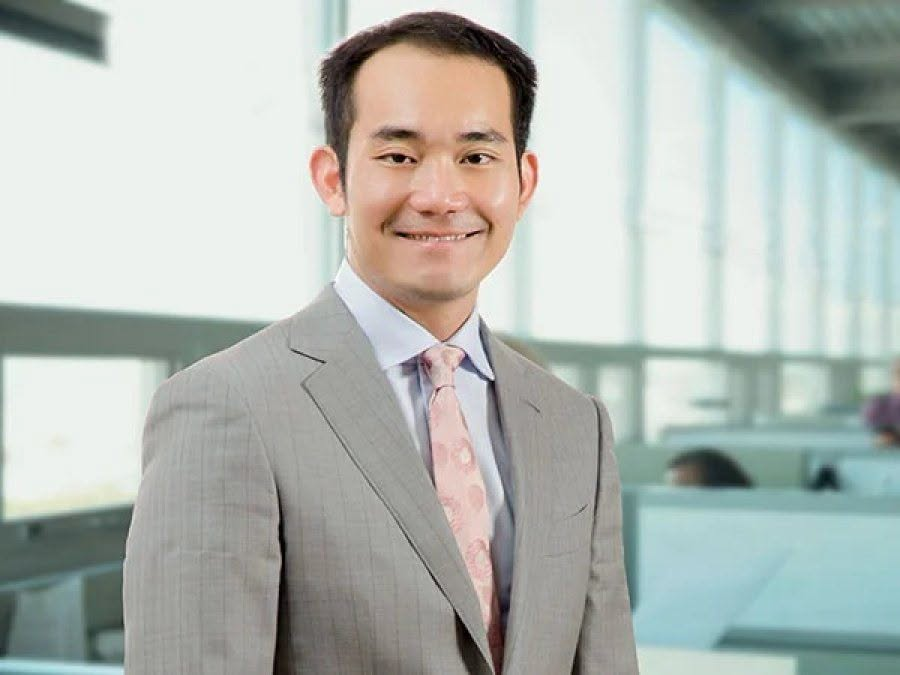
马来西亚产业大亨拿督李耀升(Datuk Lee Yeow Seng)正以惊人的速度,在新加坡商业房地产市场攻城掠地。
国际媒体─彭博社今日一篇特稿,深入报导李耀升在新加坡的布局及崛起,《九点股票》为读者整理,通过报导了解李耀升布局新加坡的意义。
这名47岁的IOI置业集团(IOIPG,5249)首席执行员,不仅接连收购新加坡地标性商业大楼,如今更将目光锁定历史建筑丶五星级酒店及核心商业区办公大楼,试图建立一个足以与新加坡传统地产豪门抗衡的商业地产王国。
短短数年,IOI置业在新加坡的商业房地产组合,已扩大至约100亿新元(约330亿令吉)规模。
然而,这场雄心勃勃的扩张,也让集团负债迅速攀升。
截至今年6月底,IOI置业的净负债对股东权益比率已达85%,意味着每100令吉股东资本,背後便承担约85令吉净债务。
面对外界对债务风险的关注,李耀升并没有打算放慢脚步。
他在新加坡接受访问时直言:「我是後来者,我希望追上其他人。」
这句话,道出了这名大马地产第二代企业家的野心。
█再瞄准两大地标 CHIJMES与凯宾斯基酒店成收购目标
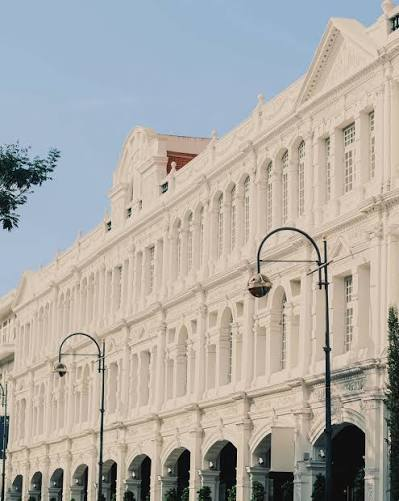
李耀升透露,IOI置业目前正就收购新加坡两项着名房地产资产,展开独家谈判及尽职调查。
第一项是位於新加坡市政区的CHIJMES,这座由前天主教修道院改建而成的历史建筑,如今已成为结合餐饮丶零售及休闲娱乐的着名商业地标。
第二项则是附近的国会大厦凯宾斯基酒店(Capitol Kempinski Hotel)。
根据市场消息,酒店目前的推售价格约为6亿新元,而CHIJMES在2025年底的估值约为3亿7900万新元。
两项资产的参考估值合计接近9亿7900万新元,但最终交易价格仍有待谈判确定。
目前,新加坡发展商Perennial Holdings持有CHIJMES约三分之一股权,以及包括酒店丶购物商场和住宅在内的Capitol Singapore综合项目约80%权益。
李耀升看中的,并不只是这些建筑物的历史价值或黄金地段。
他已开始构思如何重新定位这些资产,提高租金及长期收益。
例如,CHIJMES目前以餐饮租户为主,租金水平受到一定限制。
李耀升计划引入国际高端时尚品牌,改善租户组合,提升商业价值。
至於凯宾斯基酒店,他希望引进全球顶级奢华酒店品牌,重新打造其市场定位。
这反映出李耀升的收购哲学:买下优质地段只是第一步,真正的价值来自後续资产升级及租金增长。
█从南滩到亚洲广场 商业地产版图突破100亿新元
IOI置业原本已是马来西亚主要房地产发展商之一,旗下拥有大型购物商场丶住宅发展项目及商业产业。
但李耀升近年的重心,明显转向新加坡。
集团先是向新加坡城市发展有限公司(City Developments Ltd)收购南滩(South Beach)综合项目的多数股权,取得整个项目的控制权。
南滩位於新加坡核心商业区,集办公楼丶酒店及住宅於一体,其中包括JW万豪酒店。
李耀升本人亦在南滩拥有豪华顶层住宅。
随後,IOI置业又收购亚洲广场第二座(Asia Square Tower 2),进一步扩大在新加坡金融中心的办公楼资产。
加上集团旗下标志性项目IOI Central Boulevard Towers,IOI置业已成为新加坡核心商业区不可忽视的大型业主。
其商业房地产资产组合,规模已达约100亿新元。
而且,李耀升的收购名单还在增加。
市场消息指出,IOI置业正寻求与淡马锡旗下的凯德投资(CapitaLand Investment)合作,联手收购新加坡着名办公楼莱佛士坊一号(One Raffles Place)。
该项目目前主要由OUE REIT持有,後者已证实正与潜在买家展开独家洽谈。
一旦交易落实,IOI置业在新加坡金融核心地带的影响力,将进一步扩大。
█董事局曾反对收购 李耀升索性自己买下
然而,快速扩张并非没有阻力,2024年,李耀升曾提议由IOI置业收购新加坡珊顿大厦(Shenton House)。
但当时集团董事局考虑到新加坡及马来西亚项目所需的庞大资本开支,最终否决了这项建议。
李耀升没有因此放弃,他选择以个人名义完成收购。
直到本月,IOI置业才同意接手该办公楼及相关负债,计划重新发展这项资产。
这段插曲,反映李耀升对新加坡房地产市场的信心,也凸显他积极进取的企业家性格。
不过,从公司治理及财务角度来看,这样的扩张模式,也让投资者更加关注资本配置与债务管理。
毕竟,房地产是一门高度依赖资金的生意。
优质资产可以带来长期租金收入及资本增值,但过高的借贷,也可能在利率丶租金或资产价格出现逆转时,放大财务风险。
█负债比率升至85% 计划三至五年降至30%至50%
IOI置业连续收购大型商业房地产,最直接的影响,就是资产负债表承受更大压力。
截至今年6月底,集团净负债对股东权益比率已攀升至85%。
随着珊顿大厦收购及重新发展计划推进,即使集团准备在马来西亚推动房地产投资信托(REIT)上市,整体负债比率仍可能进一步上升。
李耀升对此已有一套融资方案,他希望在未来三至五年,把净负债对股东权益比率降低至30%至50%。
关键并非停止收购,而是透过引进外部投资者,将部分成熟资产转化为资金来源。
换句话说,李耀升希望建立一个新的资本循环:收购优质资产丶提升营运价值丶引进长期资金,再把释放出来的资本投入下一轮收购。
这也是全球大型商业房地产集团常见的资产管理模式。
█成立60亿新元私人基金 吸引主权基金与保险巨头
李耀升透露,IOI置业计划在未来两个月成立一只私人房地产基金。
这项计划,是集团下一阶段扩张的重要资金支柱。
基金初期将纳入两项新加坡核心资产,总值约60亿新元(约198亿令吉)。
其中包括南滩综合项目的办公楼部分,以及IOI Central Boulevard Towers。
後者的租户包括国际投资银行摩根士丹利(Morgan Stanley)及全球交易公司Jane Street Capital。
这些高质量租户,有助於提升办公楼租金收入的稳定性,也使相关资产更容易吸引长期机构资金。
李耀升已聘请前Pimco Prime Real Estate高层Varun Singh负责基金运作。
基金锁定的投资者,包括私人股权基金丶主权财富基金及保险公司。
李耀升希望透过出售基金资产的部分权益,将IOI置业在相关资产的持股降低至约一半。
这意味着集团无须完全出售优质商业楼宇,便有机会回收部分已投入的资本。
未来数年,基金也可能继续注入其他新加坡房地产资产,最终发展成为上市房地产投资信托。
不过,基金能否成功募集足够资金丶交易估值是否理想,以及10%至11%的目标回报能否实现,仍有待市场验证。
█看好新加坡胜过香港 国际资金将持续流入

为何李耀升如此看好新加坡?他的答案,涉及国际资本流向,以及亚洲两大金融中心的长期竞争。
在李耀升眼中,新加坡相较香港,拥有不同的政治及经济定位。
他认为,香港在2047年面临与中国关系进一步演变的长期不确定因素,而新加坡则具备独立国家的制度优势。
因此,他相信新加坡未来仍将持续吸引全球富裕人士丶跨国企业及国际资本。
这种判断,也解释了为何IOI置业特别偏好金融中心的甲级办公楼丶豪华酒店及核心商业地段。
当跨国企业持续进驻丶国际金融活动保持活跃时,优质办公空间便有机会维持租赁需求。
而高端酒店及零售物业,也可能受惠於国际商务旅客与高消费客群。
但这些长期优势能否转化为稳定回报,仍取决於购入价格丶融资成本及未来租金表现。