次季净利按季回升11.8% 手握2429万令吉现金迎接新工程商机
尽管新加坡建筑工程市场放缓,拖累整体盈利表现,岩土工程监测及电力工程解决方案供应商Glostrext(GLXT)仍展现稳健的现金创造能力,2027财年上半年录得1029万令吉自由现金流,为未来业务扩张提供财务实力。
值得关注的是,Glostrext正逐步扩大电力工程设备及服务业务,尤其是不间断电源系统(UPS)及交流发电机业务,成为支撑集团盈利复苏的新动力。
截至2026年9月30日第二季,Glostrext营业额按季增长8%至1271万令吉,净利则按季上升11.8%至203万令吉,较上一季度的182万令吉有所改善。
集团净利率也从15.4%提高至16%,反映毛利改善及其他开销减少。
█电力工程业务表现突出
从业务结构来看,Glostrext传统的桩基仪器监测及静态载重测试服务,仍是最大收入来源,次季贡献649万令吉,占总营业额51.1%。
不过,电力工程设备及服务业务的增长更加突出。
其中,UPS系统供应丶分销及维护业务收入,从首季的56万令吉增加至121万令吉,按季大增116%。
交流发电机及配件业务收入也从264万令吉提高至292万令吉,增长约10.6%。
两项电力工程业务合计贡献413万令吉,占集团次季营业额约32.5%,显示集团正逐步建立更多元化的收入来源。
至於结构及地面仪器监测服务,次季贡献196万令吉,略低於上一季度的206万令吉。
█上半年盈利下滑 现金流却保持强劲
虽然次季业绩按季改善,但Glostrext尚未完全摆脱新加坡工程市场放缓的影响。
次季营业额按年下跌22.9%,净利则按年减少42%。
累计上半年,集团营业额从去年同期的3086万令吉,下降20.6%至2449万令吉;净利也从640万令吉减少至385万令吉。
不过,集团的现金流表现与盈利走势形成鲜明对比。
上半年营运现金流达1063万令吉,资本开销仅34万令吉,带动自由现金流达1029万令吉。
其中,第二季自由现金流达653万令吉,较首季的376万令吉显着增加。
截至9月底,集团持有现金及银行结馀1914万令吉,以及定期存款515万令吉,合计2429万令吉。
同期,总借贷及租赁负债为508万令吉,较3月底的614万令吉减少。
换言之,Glostrext目前拥有约1921万令吉净现金,财务状况保持稳健。
█李明谦:维持财务纪律 争取马新工程机会
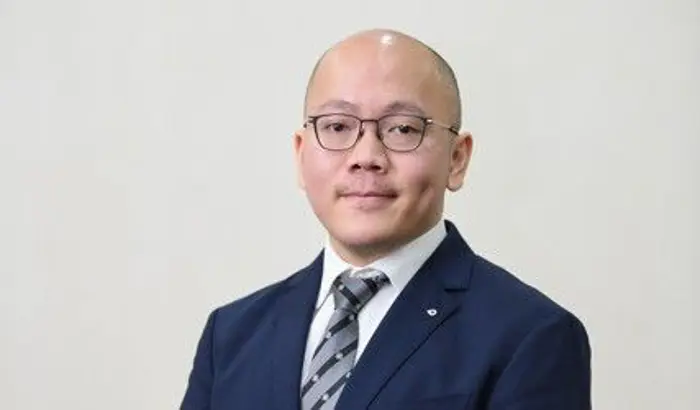
Glostrext董事经理李善楷博士(Ir. Dr. Lee Sieng Kai)的替代董事李明谦(Lee Ming Jean)表示,集团对第二季业绩按季改善感到鼓舞,尤其是电力工程设备及服务业务的贡献增加。
他指出,尽管经营环境仍充满挑战,集团透过提高工程执行效率及有效管理资源,成功改善季度收入与盈利。
「同样重要的是我们的现金创造能力。上半年录得约1030万令吉自由现金流,证明集团能够从日常营运创造现金,同时维持审慎的资本开销。」
李明谦表示,集团将继续维持健康的现金水平及审慎的财务管理,以支持日常营运及未来业务发展。
展望未来,Glostrext将继续争取马来西亚与新加坡的工程项目,同时加强UPS系统丶交流发电机及配件业务。
他坦言,新加坡新建筑工程项目的启动时间仍存在不确定性,因此集团将审慎调配营运资源,并致力巩固盈利基础。
对Glostrext而言,未来值得关注的不仅是传统岩土工程业务何时复苏,更包括电力工程业务能否持续扩大收入贡献,成为集团第二个重要盈利支柱。