从霹雳小村到Merdeka 118,从杂货店到创业板——EGH国际的故事,是一部典型的马来西亚创业传奇。
10月16日,室内装修工程公司EGH国际将正式登陆马股创业板。
这家由拿督林家荣创办丶获得Lagenda产业(LAGENDA,7179)董事经理拿督卓致明持股的公司,到底值不值得投资者关注?
我们结合创办人的背景与公司的未来展望,为读者梳理EGH国际最值得关注的三大投资价值。
█价值一:从“苦孩子”到企业家——创办人的韧性与眼光
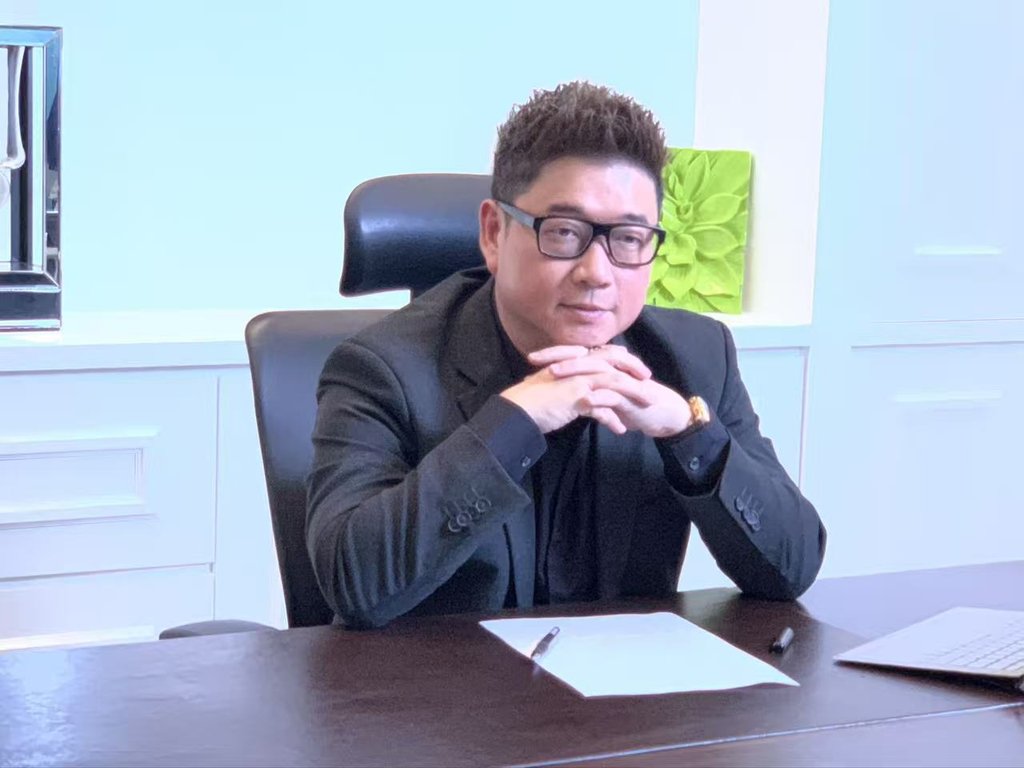
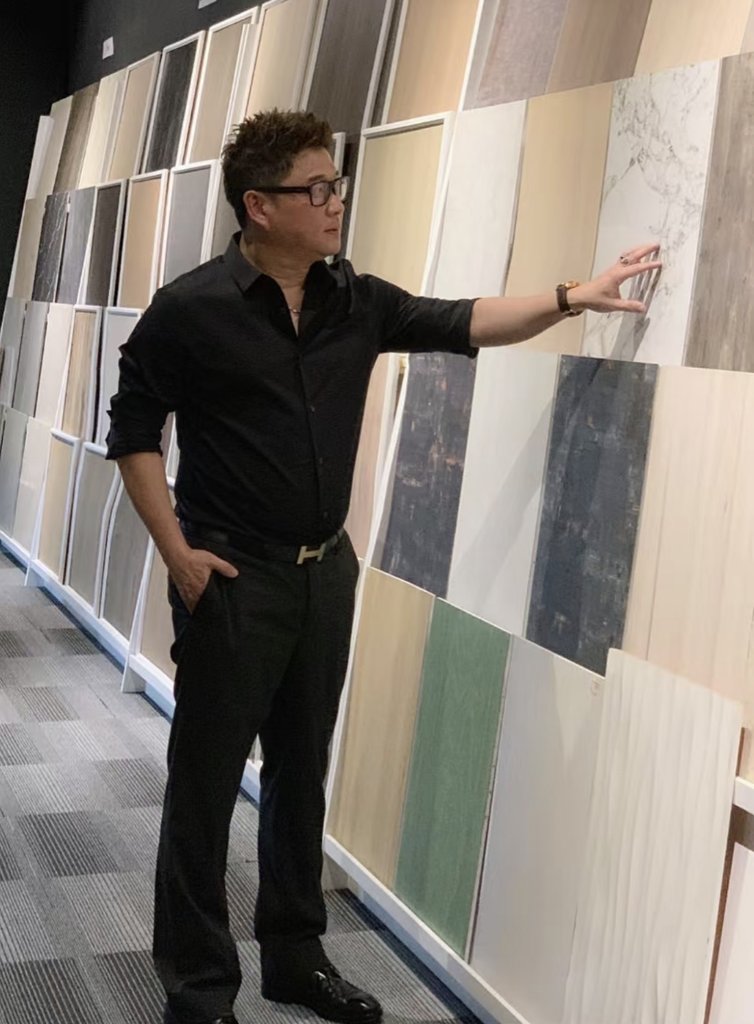
拿督林家荣的故事,本身就是EGH国际最核心的竞争力。
13岁离家寄人篱下,24岁当上财务总监,27岁成为集团总经理,30岁赴印度当“开荒牛”,34岁放弃高薪创业——每一步都走得比别人早,也比别人辛苦。
“你有多大的成就,在于你能有多大的付出。”
这句话不是鸡汤,是他用半辈子验证的真理。创业头两三年,公司几次面临倒闭,为了一单5万令吉的生意他要亲自上门说服客户。但他坚持下来了。
从底层爬起来丶经历过财务危机丶在陌生市场从零开始的人,对风险和机遇的判断,是非常敏锐和灵活,将会持续领导企业创造高峰。
创办人的韧性,决定了公司在逆境中的生存能力;创办人的眼光,决定了公司能走多远。
█价值二:3.2亿订单在手 + IPO释放扩张动能
EGH国际成功上市,也引起市场讨论和热议——它有实实在在的业绩和订单支撑。
2025财政年,公司营业额1亿5670万令吉,税后盈利720万令吉。更重要的是,截至招股书最新日期,公司已锁定13个正在进行中的项目,未完成订单总额约3.2亿令吉。
这3.2亿令吉,将在2027和2028财年陆续认列——为投资者提供了至少两年的业绩能见度。
装修工程行业最大的瓶颈,不是缺少项目,而是缺少资金;接项目要垫钱,垫了钱现金流就被压住,现金流一紧就接不了更大的项目——这是很多装修公司做不大的死循环。
IPO所筹资金将用于兴建蒲种新总部丶偿还贷款和补充营运资本。新总部的面积是现有设施的三倍,营运资本的释放将让公司有能力同时承接更多丶更大的项目。
换句话说,上市不是终点,而是EGH国际从“中型装修公司”迈向“大型综合集团”的起跑线。
█价值三:Interior Premium Outlet——被低估的第二引擎
核心装修业务是EGH国际的“今天”,Interior Premium Outlet就是它的“明天”。
这是一站式室内装潢材料供应链平台,为工装及家装供应所有产品与材料。EGH设有专门负责采购及代工许多材料与产品的团队。
这个团队有20至30名相当有经验员工,可负责B2B丶B2C丶O2O——“新零售”模式的业务。
最值得关注的是:Tenggara Capital以500万令吉投资Interior Premium Outlet,获得13.2%股权,投后估值达3800万令吉。
这是什么意思?一家仍处于扩张早期的子公司,外部投资者及市场给出了3800万令吉的估值。
这只是IPO World一家子公司的参考估值。
如果这个业务模式能够成功复制到全马丶甚至海外市场,它的价值可能远超今天市场给予的定价。
结语:一个值得深入研究的上市故事
EGH国际不是那种“上市即巅峰”的公司
它有扎实的业绩基础(720万令吉净利丶3.2亿令吉订单),有明确的扩张计划(蒲种新总部丶产能升级),还有被外部资本认可的零售增长资产(Interior Premium Outlet估值3800万令吉)。
更重要的是,它的创办人拿督林家荣用大半辈子证明了自己是一个能在逆境中坚持丶在顺境中求变的企业家。
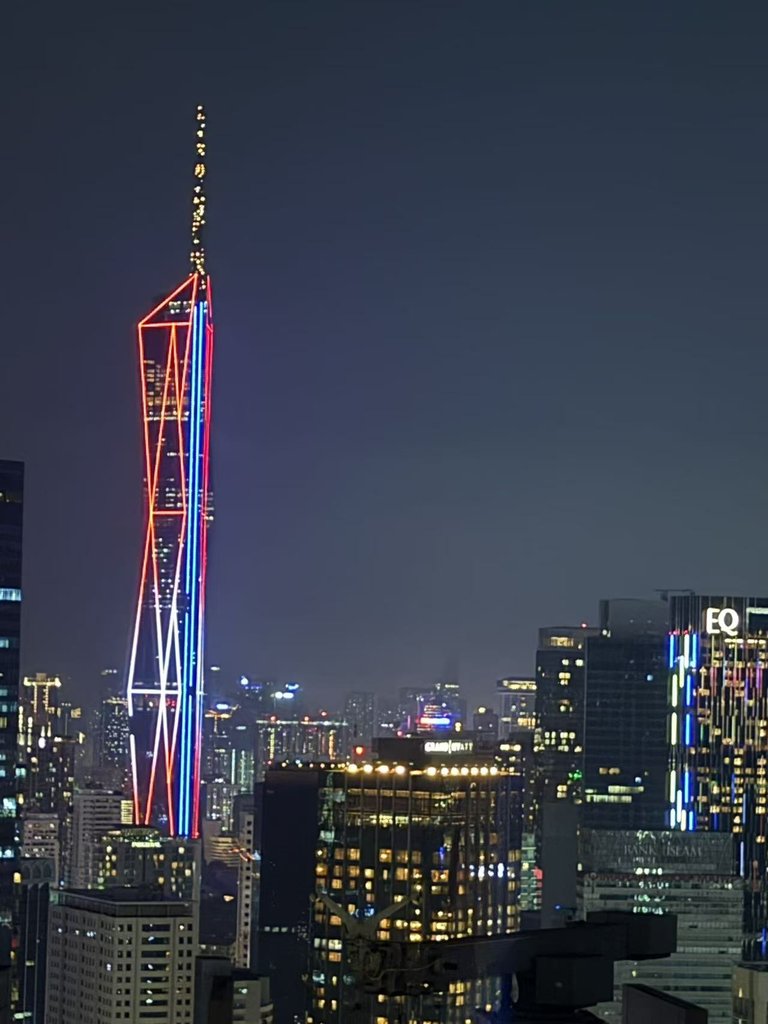
从霹雳小村的杂货店,到全马最高建筑Merdeka 118的六星级酒店工程;从5万令吉的生意,到3.2亿令吉的订单储备——EGH国际的上市,是一个关于坚持丶远见和不断突破的故事。
EGH最难被对手复制的是什么,就是拿督林家荣以二十多年累积的经验及供应链资源,是一个潜能无限的价值及资产。
今年10月,这家公司将在马股创业板正式挂牌,对于投资者来说,这或许是一个值得深入研究的机会。