即将登陆大马交易所创业板的KEB Berhad(KEB),在创办人父子拿督林金宗及林永胜带领下,手上逾17亿令吉现有及未来发展总值(GDV)将是KEB征战资本市场的本钱。
KEB集团的产业发展业务其实早在2004年已经开始,过去超过20年,KEB集团建造的房屋包括排屋丶半独立式住宅丶公寓丶共管公寓,也开发过独立及半独立式工厂丶商店,以及结合住宅和商业元素的综合发展项目。
从巴生丶蕉赖丶加影丶士毛月丶峇玲珑(Beranang)丶文丁,一路到马六甲,KEB已经完成14项产业发展计划。如今,这家经营超过20年的产业发展商,准备踏进资本市场。
让我们看看这家已经经营超过20年丶完成14个项目的发展商,上市之后准备把规模做到多大?答案,或许藏在它手上逾17亿令吉的现有及未来发展总值(GDV)。
█20年不是只做住宅 工厂丶商店丶综合发展都做过
翻开KEB招股书,会发现这家公司与一些中小型产业发展商有一个明显不同,它并不是纯住宅发展商;KEB的业务横跨四大产业类别——住宅丶工业丶商业及综合发展。
住宅产品包括排屋丶半独立式住宅丶城市屋丶公寓及共管公寓;工业产业则包括独立及半独立式工厂;商业项目包括零售商店,综合发展则结合SOHO丶服务式公寓丶零售及办公室等不同用途。
这种产品组合,其实记录了KEB过去20年的成长轨迹。早期项目包括巴生的Meru Shoplots,之后进入工业产业,在士毛月发展K10 Factory及K23 Factory,在加影发展K2 Factory。
随后,集团逐渐扩大住宅发展规模,Residensi Bukit Palma丶Residensi Bukit Palma 2丶Residensi Kesuma 1丶Netizen Residensi丶Residensi Bukit Idaman及Residensi Bukit Palma 3等项目陆续加入发展版图。
截至招股书最后实际可行日期(LPD),KEB共有20项产业计划,包括14项已完成丶4项正在发展及2项未来项目,另持有约60.01英亩土地储备,包括一项与地主合作的联营安排。
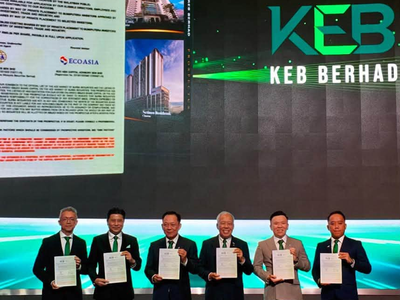
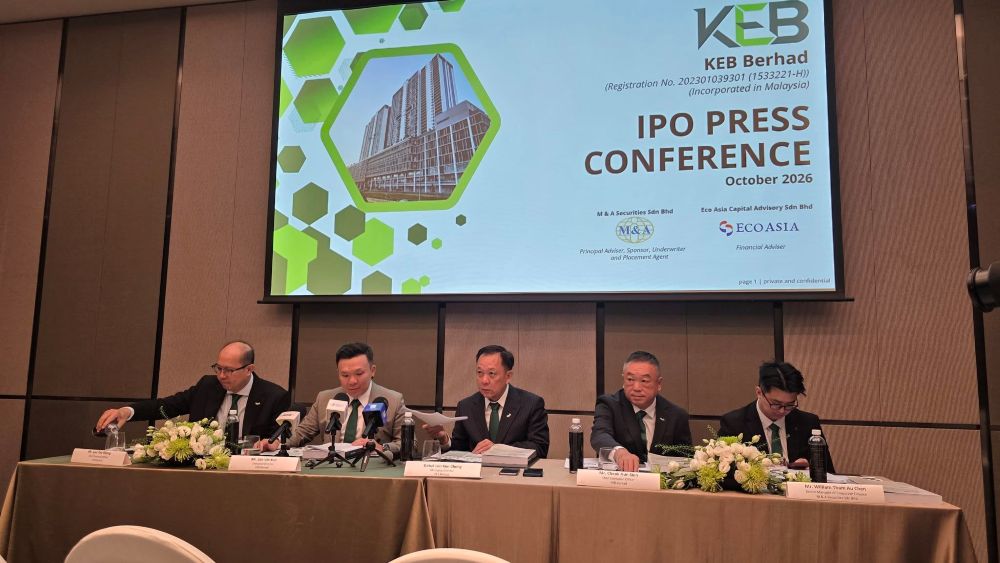
KEB上周正式推介招股书,向登陆创业板迈出重要一步,希望通过资本市场,把已经运作超过20年的发展平台进一步放大。
█四个进行中项目 GDV达13.61亿令吉
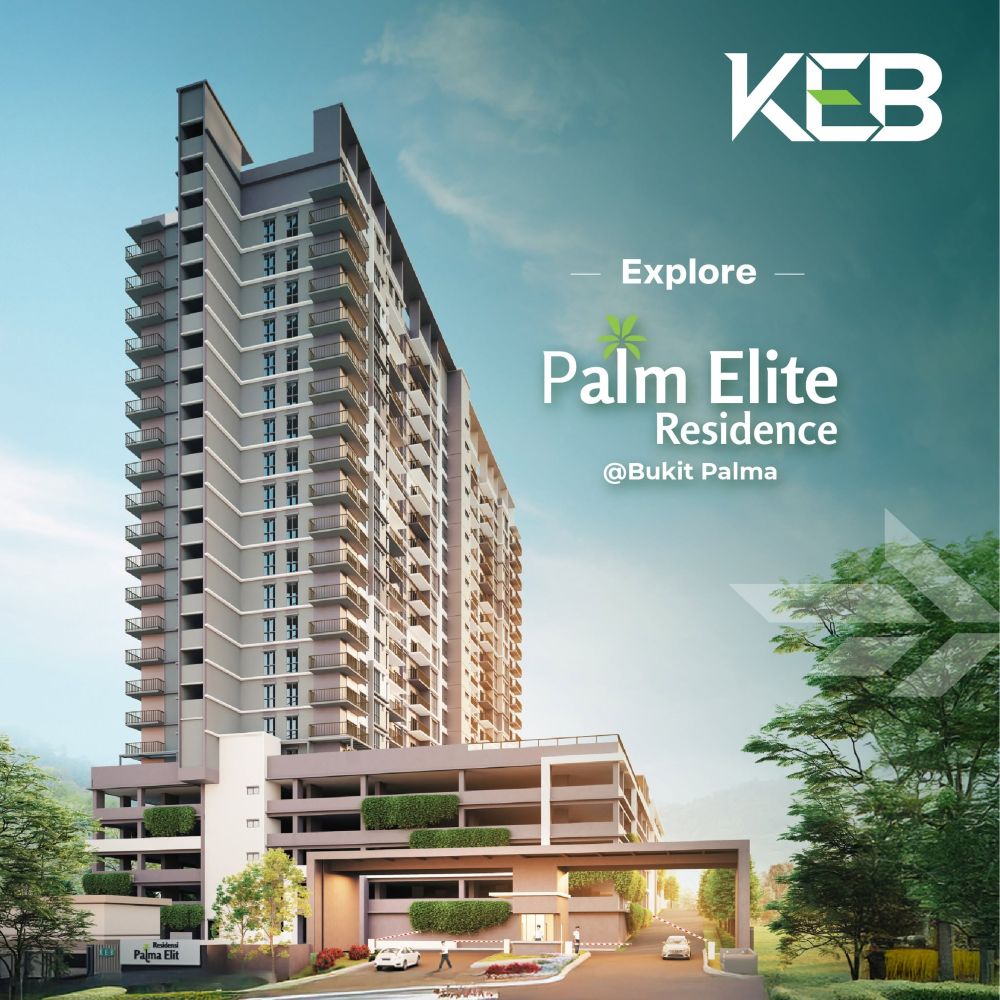
KEB目前手上四个正在发展的项目,分别是:Residensi Cove丶Residensi Palma Elit丶Residensi Jentayu及Residensi Embun Palma,合计估计GDV达到约13亿6096万令吉。
其中Residensi Cove尤其值得留意,这是KEB首次进军马六甲的产业发展项目,也让集团的发展版图从主要集中在巴生谷及森美兰,进一步延伸至马六甲。
招股书也披露,另外两个进行中但尚未正式推出市场的项目为Residensi Embun Palma及Residensi Jentayu;Residensi Embun Palma预计于2026年第四季推出,而Residensi Jentayu则预计于2027年第一季推出。
集团另规划2项未来发展项目,预计在2027年至2028年之间陆续推出,总GDV约达3亿8273万令吉。
换句话说,把4个进行中项目与2个未来项目加起来,KEB眼前的发展蓝图已经达到约:13亿6100万令吉 + 3亿8273万令吉= RM1.744 billion,也就是约17.44亿令吉GDV。
█下一张牌:4.29亿令吉乌鲁冷岳综合发展
KEB接下来其中一个重点项目,是位于乌鲁冷岳(Ulu Langat)的Residensi Jentayu;这个项目估计GDV约4亿2942万令吉,预计于2027年第一季推出,规划包括1,114个高楼服务式公寓单位丶280个可负担服务式公寓单位以及10个两层零售单位。
集团过去的发展经验从工业厂房到有地住宅丶高楼住宅丶商业单位及综合发展都有涉足,因此,未来能否把这种跨类别发展经验转化成更大规模的项目执行能力,将是KEB上市后值得观察的一环。
█自己发展,也自己管建筑
KEB的建筑能力,是公司另一项硬实力,一般中小型产业发展商可能把大部分建筑工程交给外部主要承包商,但KEB通过旗下KEB Utama建立内部建筑能力。
KEB Utama主要负责集团项目的建筑规划及项目管理,并以主要承包商身份聘用具备资格的分包商,执行土方丶打桩丶土木结构丶机电及室内装修等工程。
KEB的商业模式除了买地丶建房和卖房,它也介入项目的建筑规划与管理;对于发展商而言,这项能力的重要性在于,可以更直接参与工程进度丶建筑品质及成本控制。
KEB Utama拥有CIDB G7等级资格,可承接不限金额的建筑丶土木工程及机电工程,因此,从商业模式来看,KEB更接近一个具备「产业发展+内部建筑管理」能力的平台,而不只是单纯把所有施工工作外包的发展商。
█过去4年每年赚逾2800万令吉
2022财政年,集团营业额为2亿1481万令吉,税后盈利2886万令吉,2023财政年营业额虽然回落至1亿8333万令吉,税后盈利反而提高至3308万令吉,到了2024财政年,营业额为1亿8746万令吉,税后盈利进一步达到3342万令吉。2025财政年,集团营业额进一步增至3亿5927万令吉,税后盈利达到5161万令吉。
从2022年至2025年,KEB连续4年税后盈利都超过2800万令吉。
更值得注意的是盈利率,集团2022年至2025年的税后赚幅分别达到13.4%丶18.0%丶17.8%及14.4%;毛利率则分别为26.9%丶35.0%丶33.0%及29.9%。
到了截至2026年4月底的财政期间,KEB录得8796万令吉营业额及1405万令吉税后盈利,相比上一同期的8396万令吉营业额及1711万令吉税后盈利,营业额有所增加,税后盈利则有所减少。
█IPO之后 重点还是「买地」
上市之後,KEB集团将会增加地库,是未来继续成长最重要元素。
根据招股书,KEB拥有约60.01英亩土地储备,包括一项与地主合作的联营安排;集团未来寻找土地的重点区域,仍然集中在自己相对熟悉的市场——巴生谷丶森美兰及马六甲。
KEB倾向寻找靠近现有土地或既有项目的地段,而不是一下子冲去完全陌生的市场;这种做法的好处是,集团已经熟悉当地市场,同时拥有现成供应商丶承包商及营运网络,可以减少进入新市场需要重新建立整个生态系统的成本。
IPO所筹集资金将用于收购未来发展土地丶项目发展营运资金丶偿还银行贷款及上市费用,从资本运用角度来看,上市筹资与下一阶段扩张之间的关系相当直接:筹集资本 → 买地 → 增加项目 → 扩大GDV → 延续未来收入来源。
█创办人仍牢牢掌舵
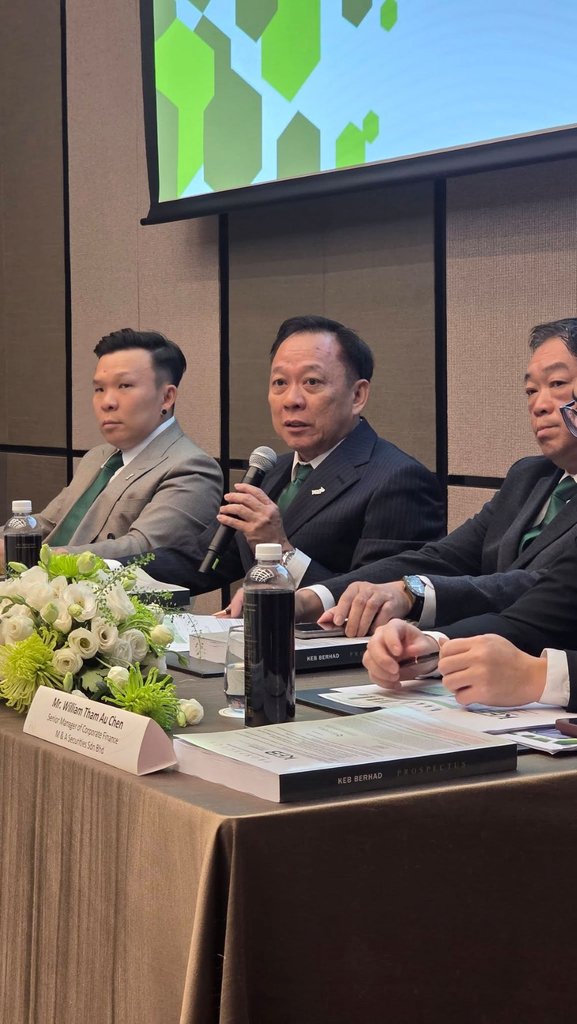
KEB背后的核心人物,是董事经理拿督林金宗,他在产业发展及建筑领域拥有约35年经验,负责集团整体商业策略及方向,并由执行董事林永胜及管理团队协助。
上市之后,拿督林金宗仍将直接持有KEB 52.2%股权;林永胜则持有15.4%;也就是说,即使完成IPO,原有核心股东仍然掌握公司超过三分之二股权,经营权并没有因为上市而明显分散。
这对一家依赖拿地判断丶项目规划及执行能力的产业发展公司而言尤其重要,因为房地产从买地到交屋往往跨越多年,管理层的延续性直接影响整个项目周期。
█KEB上市 放眼未来5年成长
如果只是翻阅KEB过去完成的项目,它已经是一家拥有相当履历的发展商,但是资本市场看一家新上市公司,看的从来不应该只是过去,过去20年证明它能不能做;未来5年,才决定它能够做到多大。
KEB目前的故事其实可以浓缩成几个数字:超过20年产业发展经验丶14个已完成项目丶4个进行中项目丶2个未来项目丶60.01英亩土地储备,以及约17.44亿令吉进行中及未来项目GDV;同时,它不是单一住宅发展商。
从工业厂房丶商店丶有地住宅丶高楼住宅到综合发展,再加上KEB Utama提供内部建筑规划及项目管理能力,KEB正在尝试建立的是一个较完整的产业发展平台;集团业务目前涵盖住宅丶工业丶商业及综合发展,并以巴生谷丶森美兰及马六甲作为主要发展区域。
KEB登陆马交所创业板之后,市场真正需要观察的,不只是上市首日表现,而是另外三个更实际的问题:现有13.61亿令吉项目能不能顺利兑现?未来3.83亿令吉项目能不能按计划推出?上市筹得的新资本,又能不能变成下一批有盈利能力的土地与项目?
█市场观察:
KEB的IPO故事就是一家超过20年经验的发展商,上市是他新的里程碑,筹得的资金是他扩展商业版图的重要武器,让我们拭目以待他上市后的精彩表现。