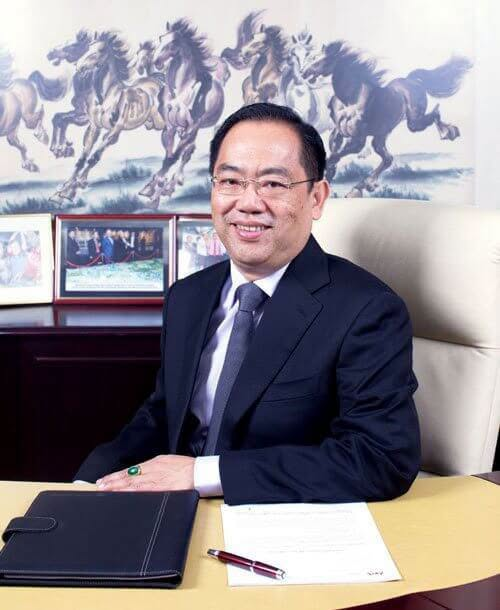
从市值仅有4600万令吉的LEAP板小企业,到短短几年间蜕变为10亿令吉市值的资本黑马,林上海资本(LSH,0351,创业板建筑组)的崛起速度令人瞩目。
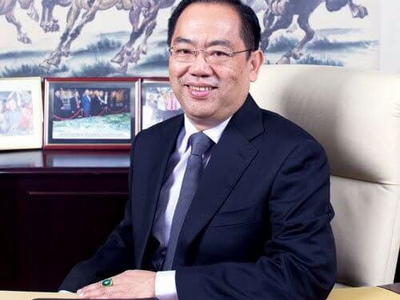
如今,伴随着转战马股主板的步伐,执行主席丹斯里林景清再次喊出一个惊人的目标:未来5年内,将集团市值推高至100亿令吉!
丹斯里林景清接受英文《商业时报》专访时,透露100亿令吉市值宏愿。
翻倍10倍的宏伟蓝图,究竟是触手可及的战略棋局,还是过于乐观的资本狂想?
独创“蓝海合作”:轻资产拓宽增长空间
在传统地产与建筑业中,前期买地的重资产模式极易蚕食现金流。林景清却另辟蹊径,采取与土地所有者丶州政府国企及同行组建战略合资企业的“蓝海策略”,迅速锁定了数十亿令吉的发展管线:
Subang Batu 3 TOD项目:联合铁路资产公司(RAC),打造发展总值(GDV)高达19.1亿令吉的交通导向型综合开发项目。
Morib海岸复兴计划:涵盖150英亩综合开发丶60年租赁权的 Morib 高尔夫球场及海滨酒店,GDV达8.5亿令吉。
BSE高架大道:拿下连接 Bandar Malaysia 至 Seri Kembangan丶全长8.2公里丶造价17.5亿令吉的大道特许经营权。
这种低资本占用的协作模式,让LSH能够在不过度牺牲资产负债表的前提下,撬动极其庞大的业务组合。
杠杆扩张与资产化转型:利器还是隐患?
要实现从“纯建筑商”向“综合基础设施与资产所有者”的跨越,资金支持不可或缺。目前,LSH的资产负债表极为健康,截至2026年6月30日,负债率仅为0.02倍,手头现金及存款达5712万令吉,借款仅1075万令吉。
这种极低的杠杆率赋予了林景清庞大的举债空间。例如,通过合资公司 LSH Infra-Pertama Makmur 发行18亿令吉 Sukuk(伊斯兰债券)来融资17.5亿令吉的 BSE 高架大道项目。由于该合资公司将按联营公司处理,债务不会合并入集团资产负债表,既保护了母公司的流动性,又锁定了未来60年预估高达200亿至300亿令吉的总收入。
然而,基建特许经营并非“稳赚不赔”。副工程部长拿督斯里阿末马斯兰曾揭露,国内33条特许经营大道中,有12条因车流量不足陷入亏损,其中就包括与BSE接驳的SPE大道(由怡克伟士持有,亏损累积超5亿令吉)。
对此,林景清显得胸有成竹。他强调,LSH拥有涵盖建筑供应链丶建材供应及设施管理的完整生态系统,能够以远低于同行的成本完成建设并控制通胀风险,借此保障项目利润率。
稳健派息与资本跃升的平衡术
尽管未来几年将面临庞大的资本支出(如2027年第三季度需支付BSE及RAC土地相关款项),LSH依然保持着对股东的承诺:坚持将税后利润(PAT)的30%用于派息。截至2026财年首九个月,集团已派发1962万令吉(每股2.34仙)的股息。
点评:
林景清将LSH推向100亿令吉市值的宏图,建立在“建筑+地产+稳健特许经营收入”的三轮驱动之上。低负债的资本底气丶一体化的成本控制力,以及长期经常性收入的锁定,是其实现跃升的坚实筹码。
然而,基建与大道的流量变现需要时间检验,高负债融资的利息吞吐与项目执行效率也是关键考量。随着转主板进程的推进,LSH能否再次创造从“10亿到100亿”的资本奇迹,市场正拭目以待。