上周企业新闻的主线,是资本开始向三类资产集中:能锁住长期现金流的能源基建丶承接AI投资潮的数据中心,以及可拆分上市的成熟商场与酒店。
最大一宗交易是马国际船务(MISC),云升控股(YINSON)创办人林汉荣家族与公积金局(EPF)提出逾40亿令吉私有化方案;另一端,数据中心热潮已从主体建筑一路渗透至太阳能丶储能丶水管和排污工程。
业绩方面,伟特机构(ViTrox)创上市以来最佳季度,大众银行第三季盈利却在收入增长下倒退,显示AI设备与银行信贷正处於截然不同的盈利周期。
1.MISC牵头40.3亿令吉私有化云升 七成半资金拟靠借贷

**事件日期:**11月6日
MISC丶云升控股(Yinson Holdings)创办人林汉荣家族投资工具Yinson Legacy,以及雇员公积金局(EPF),正式提出以每股2.50令吉收购未持有的55.2%股权,涉及约16.1亿股丶现金代价约40.3亿令吉,对云升的整体股权估值为73.1亿令吉。
收购将透过MY Offshore Holdings进行;MISC与Yinson Legacy各持41.464%,EPF持17.072%。MISC预计投入约30.3亿令吉,初步融资组合为约75%银行借贷丶25%内部资金。这仍是待股东丶法院及监管批准的建议方案,尚未完成。
**MISC取得的并非单一油气资产,而是云升的浮式生产储卸油船丶再生能源和电动车充电业务平台。
私有化可让双方在大型海上能源项目进行资本配置,代价则是MISC须承担新增融资成本及云升项目建设风险。
2.TNB丶IOI押注500MW企业绿电 储能规模达1,000MWh

**事件及公告日期:**11月3日
**国家能源(Tenaga Nasional Bhd,TNB)丶IOI Corporation及12家中小企业组成合资公司,在森美兰州马口开发:
- 500MWac太阳能发电设施;
- 250MW/1,000MWh电池储能系统;
- 约1,300英亩长期租赁土地。
TNB子公司持股70%,IOI持25%,中小企业财团持5%;最高股本投入为6.062亿令吉,其中TNB丶IOI和中小企业分别承担4.244亿丶1.515亿和3,030万令吉。
绿电将在企业再生能源供应计划(CRESS)下供应企业客户,IOI披露项目获DayOne Data Centres长期购电安排支持。
**管理层目标:**IOI集团董事经理兼首席执行员拿督李耀祖称,项目可同时带来持股收益和土地租金,形成长期经常收入。
3.双威建筑再夺17.4亿令吉数据中心 今年第七张相关合约
**事件及公告日期:**11月5日
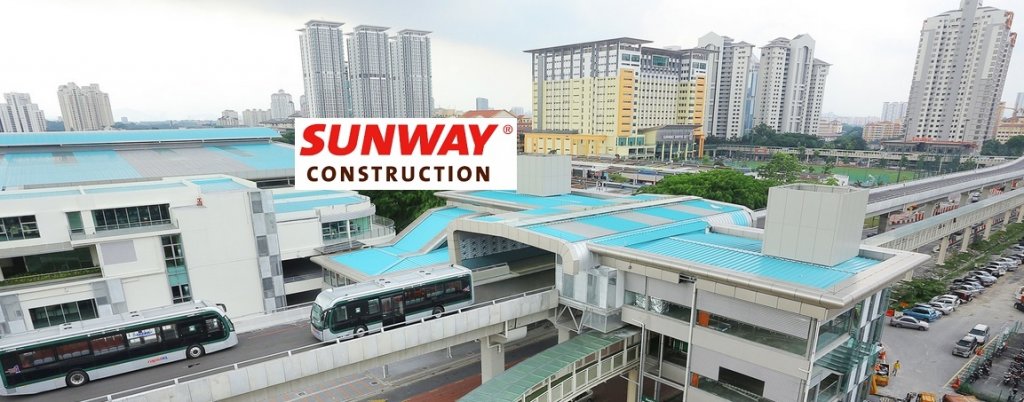
**双威建筑(Sunway Construction Group)获一家未具名国际超大规模云端业者授予17.4亿令吉合约,在雪兰莪Serendah兴建数据中心,包括主体丶基建丶机电与水管工程。
工程预计2026年第四季动工丶2028年第四季完成。这是公司今年第七份数据中心相关合约,把年度新订单推高至98亿令吉,未完成订单达134亿令吉。
**项目将由2026财政年起贡献盈利,但本财年即时影响不重大。
**订单规模已不是主要疑问。真正决定盈利的是分包成本丶设计变更丶工期责任与同时执行多个大型项目的人力负荷。
4.GDB接下8.77亿令吉物流枢纽 订单增至历史新高

**事件日期:**11月2日接受授标函
**GDB Holdings获Rochester Logistics Asset 2委任为总承包商,拆除莎阿南第15区现有工厂,兴建两座五层物流枢纽。合约总值8.77亿令吉,包括6%服务税;预计2026年11月动工丶2029年9月完工。
连同近期其他合约,公司未完成订单升至29.3亿令吉的纪录水平。
**多层物流中心反映城市工业地价上升後,仓储开始向垂直空间发展。新闻价值不只在建筑金额,还包括最後一公里配送丶自动化仓储及电子商务供应链。
5.IOI置业分拆九项资产上市 REIT规模料达53亿令吉
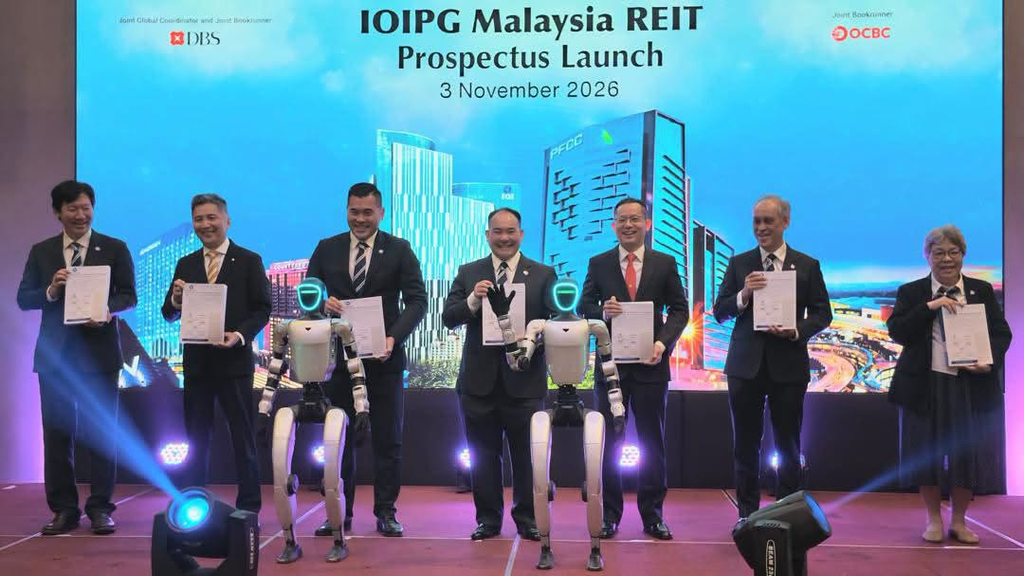
**事件及招股书日期:**11月3日
**IOIPG Malaysia REIT以每单位96仙发售最多22亿单位,全部属IOI置业集团出售现有单位,预计为母公司带来约21亿令吉,而非REIT发行新单位筹资。
初始组合包括九项永久地契资产,估值合计76.6亿令吉:
- IOI City Mall,可出租面积逾250万平方英尺,承租率97.9%;
- 六家万豪系酒店,共1,920间客房;
- 两组办公楼,可出租面积约183万平方英尺。
上市後市值估计53亿令吉,债务约26.5亿令吉,负债比率34.1%。KLSE Screener
**招股书预测:**截至2027年12月底财年预测分派收益率为6.6%,并计划分派100%可分派收入。这是招股书预测,并非已实现业绩或回报保证。
商业逻辑:**母公司以成熟商场丶酒店和办公楼换取现金,同时保留最高60%权益及资产管理收入。关键是21亿令吉所得能否降低高成本债务,或投入回报更高的新发展项目。
生活切口:**消费者在IOI City Mall吃饭丶购物丶滑冰和入住酒店的每一笔消费,将直接影响REIT的租金丶营业额分成及酒店收入。
6.伟特机构季度盈利激增2.4倍 AI设备拉动上市来最佳一季

**业绩期间:**截至9月30日第三季及首九个月
增长主要来自自动化电路板检测(ABI)及机器视觉系统(MVS),受AI基建和网络设备的高阶检测需求推动;产量增加丶单位成本下降及子公司税务优惠亦改善盈利。
**管理层展望:**公司预期有利环境延续至2027年,但点名汇率及地缘政治为风险。
**编辑分析:**本季盈利增幅远超收入,证明规模效应正在释放;同时意味日後一旦设备出货放慢,利润率也可能快速回落。AI订单占比丶客户集中度和税务优惠期,比笼统的「AI需求强劲」更值得追问。
7.大众银行收入增丶盈利跌 第三季信贷成本开始正常化

**业绩期间:**截至9月30日第三季及首九个月
第三季盈利下滑主要因贷款减值拨备增加1.164亿令吉丶投资收入减少9,080万令吉,以及营运开支增加4,700万令吉;手续费丶信托基金与银行保险收入增长抵销部分压力。KLSE Screener
首九个月贷款与存款年化增长分别为6.2%和4.1%;总减值贷款率0.55%丶成本收入比35%丶净资产回报率12%。
**资产品质仍强,但贷款增长快过存款,必须观察融资成本和贷存竞争。盈利持平也显示银行不能只靠贷款规模支撑增长。
8.Infomina取得Broadcom五年区域授权 跨13个亚太市场
**生效日期:**11月1日
**Infomina获Broadcom委任为Agile Operations Division软件组合的区域整合及支援商,期限至2031年11月2日,覆盖马来西亚丶新加坡丶印度丶中国丶澳洲等13个市场。
产品涵盖企业IT自动化丶网络营运及价值流程管理,补充Infomina原有大型主机软件业务。公告没有披露合约值丶最低采购额或保证收入。
**这是渠道权利,不等於已取得五年订单。商业价值取决於合作夥伴数量丶软件续约率丶技术支援收入,以及Broadcom产品整合後的客户流失情况。
**生活切口:**银行转账丶航空订票丶政府服务和电讯网络背後,往往依赖消费者看不见的大型主机及网络监控系统。
**後续追踪:**年度收入门槛丶毛利分成丶区域技术人员投入丶主要客户续约率及Broadcom的定价政策。
9.ISF获8,323万令吉数据中心水务工程 订单增至2.255亿

**事件及公告日期:**11月2日
**ISF Group子公司Yeo Plumber取得波德申超大规模数据中心四项工程:
- 三项冷水丶雨水回收丶供水网及卫生系统工程,合计约7,333万令吉;
- 一项外部排污工程,约990万令吉。
工程将於2026年11月至2028年7月分阶段完成;未完成订单增至2.255亿令吉。董事经理Jeff Ai Boon Chen称,这是集团历来最大单一批合约。
**数据中心题材已由大型总承包商下沉至供水丶雨水回收和排污承包商。这也把地方水源丶污水处理能力与数据中心审批拉到同一张桌上。
10.一根天线背後的IPO Emits筹1,500万令吉扩充产能
**招股书及申请开放日期:**11月6日
**Emits Berhad以每股16仙发售9,375.4万股新股,为公司筹得约1,500万令吉;另有3,750.2万股由现有股东出售,售股所得约600万令吉不归公司。
截至2025年底财年,公司营业额3,960万令吉丶税後盈利520万令吉。约45%新股所得用作营运资金,约27%购置机器设备;按招股价计,上市市值约7,500万令吉。
**Emits生产的被动天线可进入对讲机丶Wi-Fi路由器丶5G基站丶条码扫描器及其他联网设备,是适合从日常产品拆解切入的企业故事。
**OEM天线业务门槛不能只看机器数量。客户认证丶设计共同开发丶良率和单一客户依赖,才决定其定价能力。
11:Bursa限Zetrix AI本月付清股息 监管焦点延伸至财务与治理

**指令及公告日期:**11月6日
**马交所要求Zetrix AI支付2025财年每股2.89仙末期股息中尚未支付的现金部分,最迟须於11月23日完成。
马交同时要求公司披露相关重大资料,并列出对股息未支付丶财务状况丶拖欠陆路交通局及内陆税收局款项丶独立董事和外部稽查师辞职丶员工认股权计划,以及公司被暂停担任陆路交通局代收代理的关注。
**监管机构表达关注及发出指令,不等同已作出最终违规裁决;後续执法仍须完成程序。不过,未能按期支付已宣派股息是现金管理和治理的明确警号。
**11月11日披露内容丶股息资金来源丶拖欠政府款项金额丶核数师接任安排丶董事会独立性,以及代收资格受停对现金流的实际影响。