当人工智能(AI)丶数据中心和智慧城市成为市场焦点,一家即将从大马交易所杰出企业家加速平台(LEAP Market)转板至创业板(ACE Market)的本地科技公司,正悄悄站上数码基础建设的成长轨道。
这家公司是红行星(RedPlanet Berhad)。
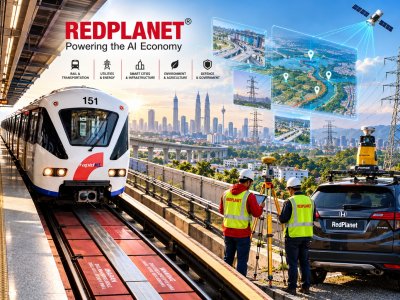
从电力公司的地下电缆丶电线杆丶变电站,到城市轨道交通的安全监控系统,红行星提供的科技解决方案,正逐渐成为基础建设数码化的重要工具。
Mercury证券今日发表首次公开售股(IPO)研究报告,认为红行星具备三大成长引擎,包括地理空间资讯系统(GIS)丶智能铁道解决方案,以及正在开发的人工智能应用。
该行给予红行星「认购」(Subscribe)评级,合理价值为每股22仙,高於19仙的IPO发售价,两者相差约15.8%。
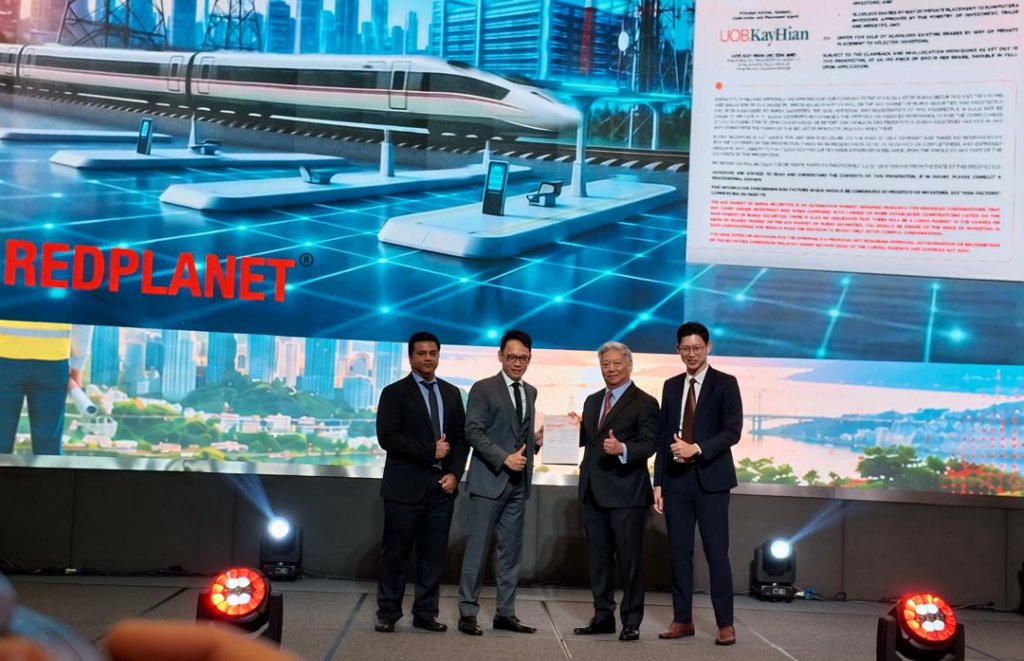
红行星预定於10月22日在大马交易所创业板上市,上市後市值约7800万令吉。
█ 一张数码地图,背後是庞大的基建管理市场
一般人使用Google Maps寻找餐厅丶规划路线,但对大型电力公司而言,地理资讯系统的价值远远超过导航功能。
试想像,一家电力公司拥有数以万计的电线杆丶地下电缆丶变电站及电表,这些设施分布全国各地。
如何准确掌握每一项资产的位置丶运作情况及维修纪录?这正是红行星的核心业务。
公司透过地理空间资讯系统,把现实世界的基础设施转化成可管理丶可分析的数码资产。
从地理数据采集丶数码地图制作丶系统整合,到後续维护,红行星提供一站式解决方案,协助电力及其他公用事业公司提高营运效率。
Mercury指出,马来西亚地理空间解决方案产业规模,已从2021年的67亿令吉,增长至2025年的113亿令吉,年复合成长率达14%。
预计到了2028年,市场规模将进一步扩大至151亿令吉。
随着数据中心丶电动车及新工业园区增加电力需求,电网的复杂程度不断提高,电力公司对数码资产管理的需求也可能持续增长。
█ 十年服务大型电力公司 累积239份合约
红行星的一项竞争优势,是它与大型公用事业客户建立的长期合作关系。
Mercury报告指出,红行星自2016年开始,便为一家马来西亚主要电力公用事业公司提供服务。
截至2026年8月29日,双方累积签订239份合约及采购订单,总值达1亿3898万令吉。
这意味着红行星并非依靠一次性大型合约生存,而是透过持续提供技术服务丶系统升级及维护,建立长期客户关系。
对企业资讯科技服务商而言,这类经验具有商业价值。
Mercury认为,红行星有机会将这套经验复制到其他电力丶水务及基础设施营运商,扩大客户基础。
不过,该行也提醒,红行星目前仍面对主要客户集中度偏高的风险,未来能否成功开拓更多客户,是重要观察指标。
█ 全马超过88个车站采用 智能铁道成第二成长引擎
除了数码地图,红行星另一项值得关注的业务,是智能铁道安全技术。
透过旗下AZTI Technology,红行星拥有自主研发的PIES®月台入侵紧急停车系统。
这套系统的作用,是在侦测到轨道入侵情况时,向列车系统发出讯号,防止列车进入受影响车站,降低安全事故风险。
根据Mercury报告,PIES®技术已在马来西亚超过88个铁道车站部署,并在马来西亚丶澳洲丶印尼丶新加坡丶菲律宾及泰国取得专利保护。
这让红行星不仅是一家系统整合商,也拥有自己的专有技术。
更重要的是,红行星正从原有的月台安全系统,扩展至中央传输系统(CTS)。
CTS是连接铁道控制中心与各项关键子系统的通讯骨干。
Mercury指出,红行星已取得两项CTS工程,总值约3247万令吉,为未来数年的智能铁道业务提供支撑。
随着东海岸铁路(ECRL)丶柔新捷运系统(RTS Link)丶槟城珍珠线轻快铁,以及巴生谷现有铁道系统持续升级,智能铁道解决方案市场仍有发展空间。
█ AI技术加入 从地图制作走向智能资产管理
红行星未来另一个成长方向,是将AI融入现有技术。
Mercury指出,公司正在开发一套AI资产侦测工具(AI Asset Detection Tool),利用人工智能自动辨识地理数据中的实体设施,并生成相关位置资讯。
传统上,部分资产辨识和数据整理工作需要大量人手处理。
AI技术若成功应用,将有助於减少人工操作丶加快数据处理速度,以及提升服务效率。
这项工具目前处於原型开发阶段,公司目标是在测试成功後,於2026年底实现商业化。
在铁道业务方面,红行星也正在研发结合无人机与AI的轨道侦测及预警系统。
这套系统将利用无人机巡查铁轨,透过AI辨识潜在障碍物,并提供即时警报。
█ 手握5174万令吉订单 另有1.32亿令吉工程竞标中
对一家以工程项目为主要收入来源的科技公司而言,订单储备是判断未来营业额的重要指标。
截至2026年8月29日,红行星已取得的订单储备达5174万令吉,工程执行期延续至2029财年。
其中,约3247万令吉预计在2027财年确认为收入,相等於2026财年营业额的79.7%。
此外,公司已提交11项工程投标,总值1亿3205万令吉。
这批潜在合约包括10项地理空间解决方案工程,以及一项智能铁道工程。
当然,投标金额不等於已取得订单,最终仍取决於中标结果。
Mercury认为,现有订单,加上新工程及维护服务收入,有望推动红行星下一财年的营业额增长。
█ 2027财年营收料增35% 短期盈利承受上市开销
红行星过去数年的业绩,已显示公司具备一定成长能力。
2023财年营业额为2490万令吉,到了2026财年,增长至4070万令吉,三年年复合成长率约17.8%。
同期净利润从416万令吉,提高至633万令吉。
Mercury预测,红行星2027财年营业额有望增长35.1%,达5500万令吉。
█ Mercury给予22仙合理价值 关键仍是订单转化能力
Mercury采用2028财年预测每股盈利1.14仙,配合19倍目标本益比,给予红行星每股22仙的合理价值。
该行指出,由於市场上缺乏与红行星业务完全相同的上市公司,因此选择部分马来西亚公用事业公司作为估值参考,并考虑红行星项目收入波动及客户集中度风险,给予估值折让。
不过,从企业基本面观察,红行星仍有几项挑战。
首先,公司的地理空间核心业务在2023至2025财年间,收入增长相对有限。
其次,智能铁道业务目前主要集中在马来西亚,未来发展与本地铁道基建投资及工程发包进度息息相关。
第三,1亿3205万令吉的投标项目能否成功转化成实际合约,将直接影响未来成长速度。
AI新产品能否如期商业化,同样需要时间验证。